주가가 오른다는 소식에 뒤늦게 매수 버튼을 누르고, 조금 내리자마자 손절하는 패턴을 반복해본 적이 있습니다. 제가 그랬습니다. 국내 20대 남성 투자자의 평균 주식 보유 기간이 5.9일이라는 통계를 보고 뜨끔했는데, 돌아보면 저도 크게 다르지 않았으니까요. 이 글은 그 반성에서 시작합니다.
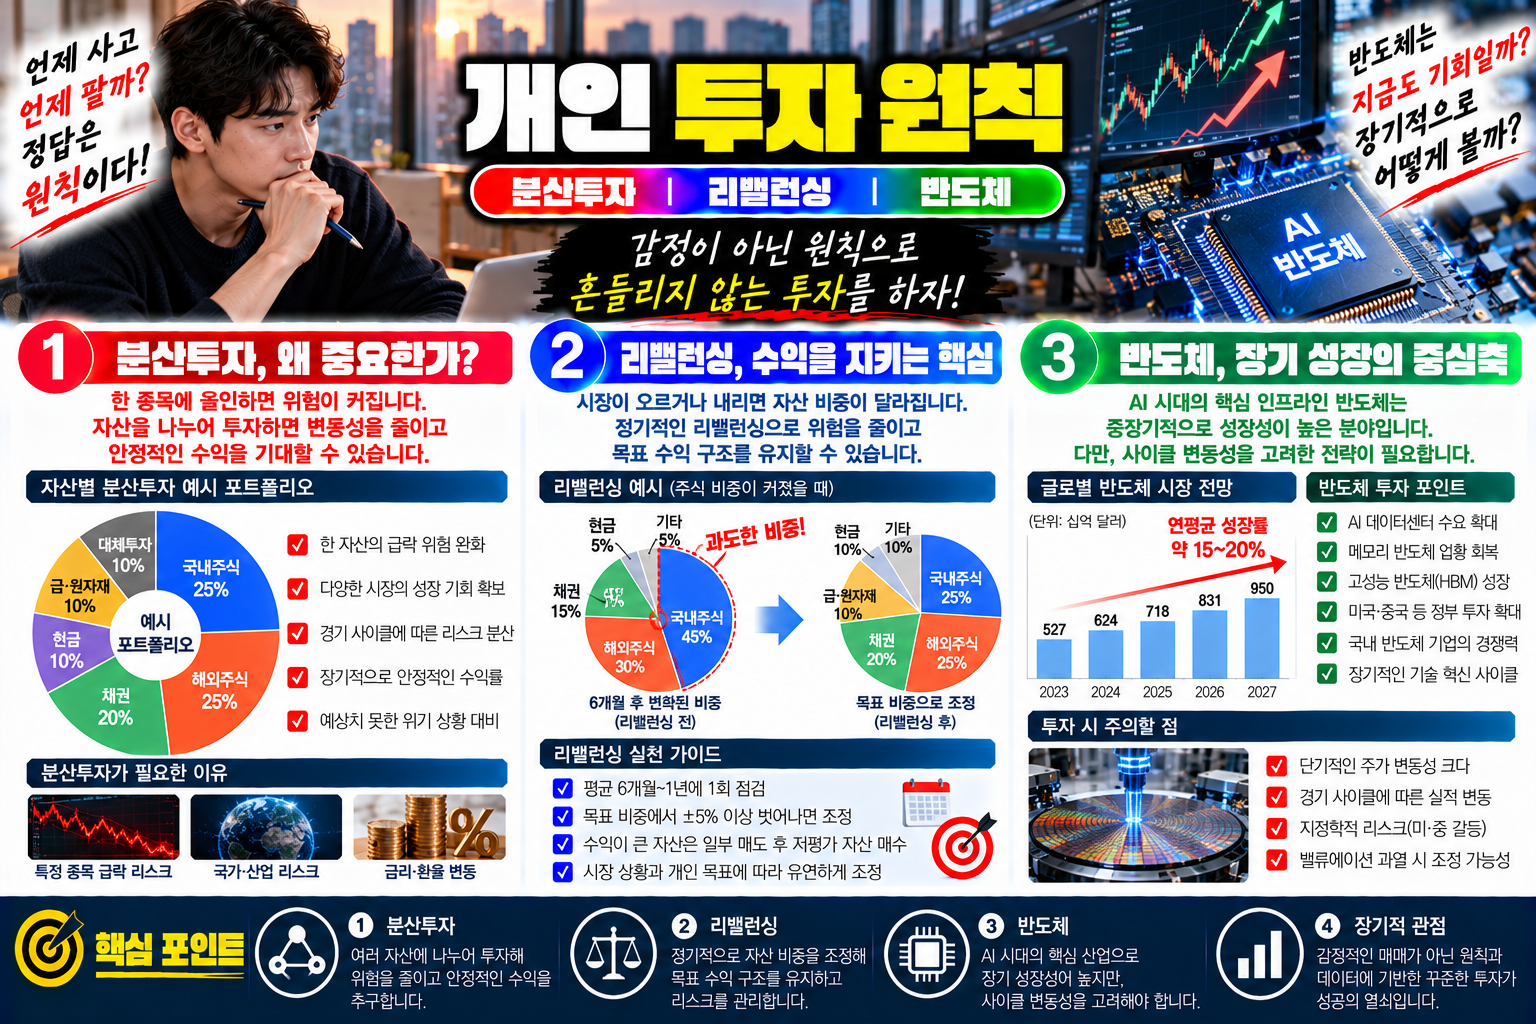
꼭지에서 사고 바닥에서 파는 이유
주변에서 "그 종목 올랐어"라는 말이 들릴 때쯤 이미 고점이라는 걸 알면서도 손이 갑니다. 저도 그 충동을 이기지 못해 몇 번이나 꼭지 매수를 반복했습니다. 그리고 어김없이 하락장에서 패닉셀(panic sell), 즉 공포에 의한 투매를 했고요.
이런 행동이 개인의 의지 문제만은 아니라고 보는 시각도 있습니다. 금융 기관이 적절한 투자 교육을 제공하지 않은 채 상품만 판매해온 구조적 문제라는 분석도 있으니까요. 실제로 미국 시장에서도 한때 단기 예측 투자가 성행했고, 절반에 가까운 투자자가 손실을 경험한 뒤에야 장기·분산 투자 원칙이 대중화됐습니다.
저는 이 흐름을 보면서 우리 시장도 결국 같은 경로를 밟게 될 것이라고 생각합니다. 다만 그 학습 비용을 개인이 전부 치르느냐, 아니면 미리 원칙을 세우고 피해 가느냐의 차이가 있을 뿐입니다. 솔직히 저는 한동안 그 비용을 직접 치렀습니다. 빚을 내어 단기 매매를 시도했다가 원금의 상당 부분을 잃었을 때, 처음으로 투자 방식을 근본부터 다시 생각하게 됐습니다.
분산투자, 말은 쉽고 실천은 어렵다
국내 가계 자산의 76%가 부동산에 집중돼 있다는 사실은 꽤 알려져 있습니다(출처: 한국은행). 그런데 나머지 금융 자산 안에서도 단기 예금이나 현금성 자산 비중이 압도적이고, 실질적인 투자 자산은 훨씬 더 작은 비중을 차지합니다. 제가 한동안 그 전형적인 패턴 안에 있었습니다. 부동산은 부모님 세대의 방식이라며 거부하면서도, 정작 금융 자산은 단타 몇 종목에 몰아넣었으니까요.
분산투자의 핵심은 종목, 시간, 리스크, 지역이라는 4가지 축으로 나뉩니다. 여기서 시간 분산이란 한 번에 목돈을 투입하는 대신 정기적으로 나눠서 매수하는 방식을 말합니다. 주가가 낮을 때 더 많은 수량을 자동으로 사게 되는 효과가 있어, 평균 매입 단가를 낮추는 데 유리합니다. 이를 달러 코스트 애버리징(Dollar Cost Averaging, DCA)이라고 부릅니다. 쉽게 말해 가격이 쌀 때 더 많이, 비쌀 때 덜 사는 구조가 자동으로 만들어지는 적립식 투자 방식입니다.
지역 분산도 중요합니다. 국내 시장만 보는 것과 미국·선진국·신흥국 ETF를 섞는 것은 리스크 수준이 전혀 다릅니다. 제 경험상 이건 실제로 해보기 전까지는 "당연한 말"처럼 들리는데, 막상 국내 시장이 급락할 때 해외 자산이 완충재 역할을 해주는 걸 체감하고 나서야 분산의 의미를 실감했습니다.
- 종목 분산: 한 섹터·한 기업에 집중 투자 금지
- 시간 분산: 적립식 투자로 평균 매입 단가 관리
- 리스크 분산: 공격적 자산과 안정적 자산의 비율 설정
- 지역 분산: 국내외 시장을 함께 편입해 환경 변수 분산
리밸런싱, 6개월마다 포트폴리오를 다시 본다
포트폴리오를 한 번 구성하고 방치하는 것은 사실상 분산 투자를 하지 않는 것과 같습니다. 주가가 오르내리면서 처음에 설정한 자산 비율이 자연스럽게 틀어지기 때문입니다. 예를 들어 주식 70%, 채권 30%로 시작했다가 주식이 급등하면 어느새 주식 비중이 85%를 넘어버리는 식입니다. 이때 원래 비율로 되돌리는 작업을 리밸런싱(Rebalancing)이라고 합니다. 오른 자산을 일부 팔고, 상대적으로 저평가된 자산을 사는 방식으로 비율을 복원하는 것입니다.
일반적으로 6개월에 한 번씩 점검하는 것이 효과적이라고 알려져 있는데, 저는 처음에 이게 별로 중요하지 않을 거라고 생각했습니다. 그런데 1년 정도 실천해보고 나서 생각이 바뀌었습니다. 리밸런싱을 할 때마다 저도 모르게 "비싸진 걸 팔고, 싸진 걸 사는" 행위를 반복하게 되더라고요. 감정이 아니라 규칙이 매매를 결정하는 구조가 만들어지는 겁니다.
나이, 재산 규모, 투자 성향에 따라 구체적인 비율은 달라질 수 있습니다. 젊을수록 회복 기간이 길기 때문에 공격적 자산 비중을 높이는 것이 일반적이고, 은퇴가 가까울수록 안정적 자산 비중을 늘리는 방향으로 조정합니다. 중요한 건 비율 자체가 아니라, 한 번 정한 비율을 규칙적으로 점검하고 유지하는 습관입니다.
삼성전자 주가와 반도체 수요의 구조적 변화
삼성전자가 호실적을 발표했는데도 주가가 기대만큼 오르지 않자 "뭔가 숨겨진 문제가 있는 거 아니냐"는 반응이 많았습니다. 이런 상황에서 펀더멘털(Fundamental)이 흔들린다고 해석하는 시각도 있습니다. 여기서 펀더멘털이란 기업의 실제 사업 경쟁력, 수익성, 재무 건전성 등 본질적인 가치를 뜻합니다. 그런데 저는 이 부분을 다르게 봅니다.
삼성전자의 최근 주가 부진은 실적이나 사업 경쟁력의 붕괴가 아니라 수급 왜곡, 즉 외국인 투자자들의 매매 패턴 변화에서 비롯된 측면이 크다는 분석이 있습니다. 실제로 증권사들이 삼성전자 목표 주가를 높게 유지하는 이유는 2027년까지 웨이퍼 생산 증가가 제한돼 있는 반면, 메모리 수요는 AI 인프라 투자 확대로 계속 늘어나는 구조이기 때문입니다(출처: 한국지식재산연구원).
여기서 주목할 변화가 있습니다. 과거 반도체 시장은 공급 과잉과 공급 부족이 교대로 반복되는 사이클이 뚜렷했습니다. 그런데 에이전틱 AI(Agentic AI)와 피지컬 AI(Physical AI)의 등장이 이 사이클 자체를 흔들고 있습니다. 에이전틱 AI란 단순히 질문에 답하는 수준을 넘어 스스로 판단하고 연속적으로 작업을 수행하는 AI 시스템을 의미하고, 피지컬 AI는 로봇이나 자율주행 같은 물리적 환경에서 실시간으로 동작하는 AI를 가리킵니다. 이 두 흐름이 본격화되면 메모리 반도체 수요처가 클라우드 서버 중심에서 엣지 디바이스, 로봇, 자율주행차 등으로 폭넓게 확장됩니다.
공급은 제한되고 수요처는 다변화되는 이 구조가 유지되는 한, 단기 주가 변동성을 견디면서 보유하는 전략이 장기적으로 유효하다고 봅니다. 물론 이건 개인의 판단이고 확신할 수는 없지만, 구조적 근거가 있는 전망이라는 점에서 단순한 낙관과는 다릅니다.
자주 묻는 질문
Q. 종잣돈이 없으면 분산투자를 시작할 수 없는 건가요?
A. 오히려 종잣돈이 없을수록 적립식 투자부터 시작하는 게 맞다고 봅니다. 매달 일정 금액을 자동으로 투자하는 방식은 주가가 낮을 때 더 많은 수량을 사게 되어 평균 단가를 자연스럽게 낮춰줍니다. 빚을 내어 한 번에 큰돈을 넣는 방식보다 회복력도 훨씬 강합니다.
Q. 리밸런싱을 꼭 6개월마다 해야 하나요?
A. 6개월이 절대적인 기준은 아닙니다. 시장 변동이 심하면 더 자주, 안정적인 시기엔 1년에 한 번도 괜찮다는 시각도 있습니다. 다만 제 경험상 너무 자주 하면 거래 비용이 쌓이고 감정 개입이 늘어나서, 정해진 주기를 지키는 편이 실제로 더 효과적이었습니다.
Q. 삼성전자 주가가 안 오르는 게 정말 수급 문제인가요, 실적 문제인가요?
A. 두 요인이 복합적으로 작용한다고 보는 시각도 있고, 외국인 매매 패턴에 따른 수급 왜곡이 주된 원인이라는 분석도 있습니다. 실적 자체는 역대급 수준이었기 때문에 펀더멘털 붕괴로 보기는 어렵다는 게 저의 판단이지만, 단기 흐름은 여전히 불확실합니다.
Q. 에이전틱 AI가 반도체 수요에 실제로 영향을 주나요?
A. 에이전틱 AI는 연속적인 추론과 실행을 반복하기 때문에 기존 챗봇 대비 메모리 사용량이 훨씬 많습니다. 여기에 피지컬 AI까지 더해지면 온디바이스 메모리 수요도 함께 증가합니다. 아직 초기 단계라 규모 추정은 조심스럽지만, 방향성은 꽤 뚜렷하다고 봅니다.
결론
제가 가장 뼈아프게 배운 건 "원칙 없는 투자는 결국 시장의 감정에 끌려다닌다"는 것입니다. 단기 차트를 읽고 매매 타이밍을 잡으려 했던 시간들이 지금 돌아보면 시간과 돈을 동시에 잃는 과정이었습니다. 분산투자와 리밸런싱은 화려하지 않지만, 바로 그 지루함이 장기 수익의 원천이라는 걸 이제는 압니다.
삼성전자를 포함한 반도체 섹터의 구조적 변화, 그리고 에이전틱 AI와 피지컬 AI가 만들어낼 수요 다변화는 장기 포트폴리오를 구성할 때 빠질 수 없는 변수라고 생각합니다. 단기 수급 노이즈에 흔들리지 않고 원칙을 지키는 것, 그게 제가 지금 실천하려는 투자의 전부입니다.