삼성전자와 SK하이닉스가 사상 최대 영업이익을 기록했음에도 주가는 고점 대비 30% 넘게 밀려났습니다. 처음 이 수치를 접했을 때 저는 솔직히 눈을 의심했습니다. 이익이 역대 최고인데 주가가 왜 이 모양인지, 그 괴리가 너무 낯설었거든요. 그런데 반도체라는 산업의 속성을 파고들수록, 이건 이상한 현상이 아니라 이 시장이 원래 그렇게 작동한다는 걸 깨달았습니다.
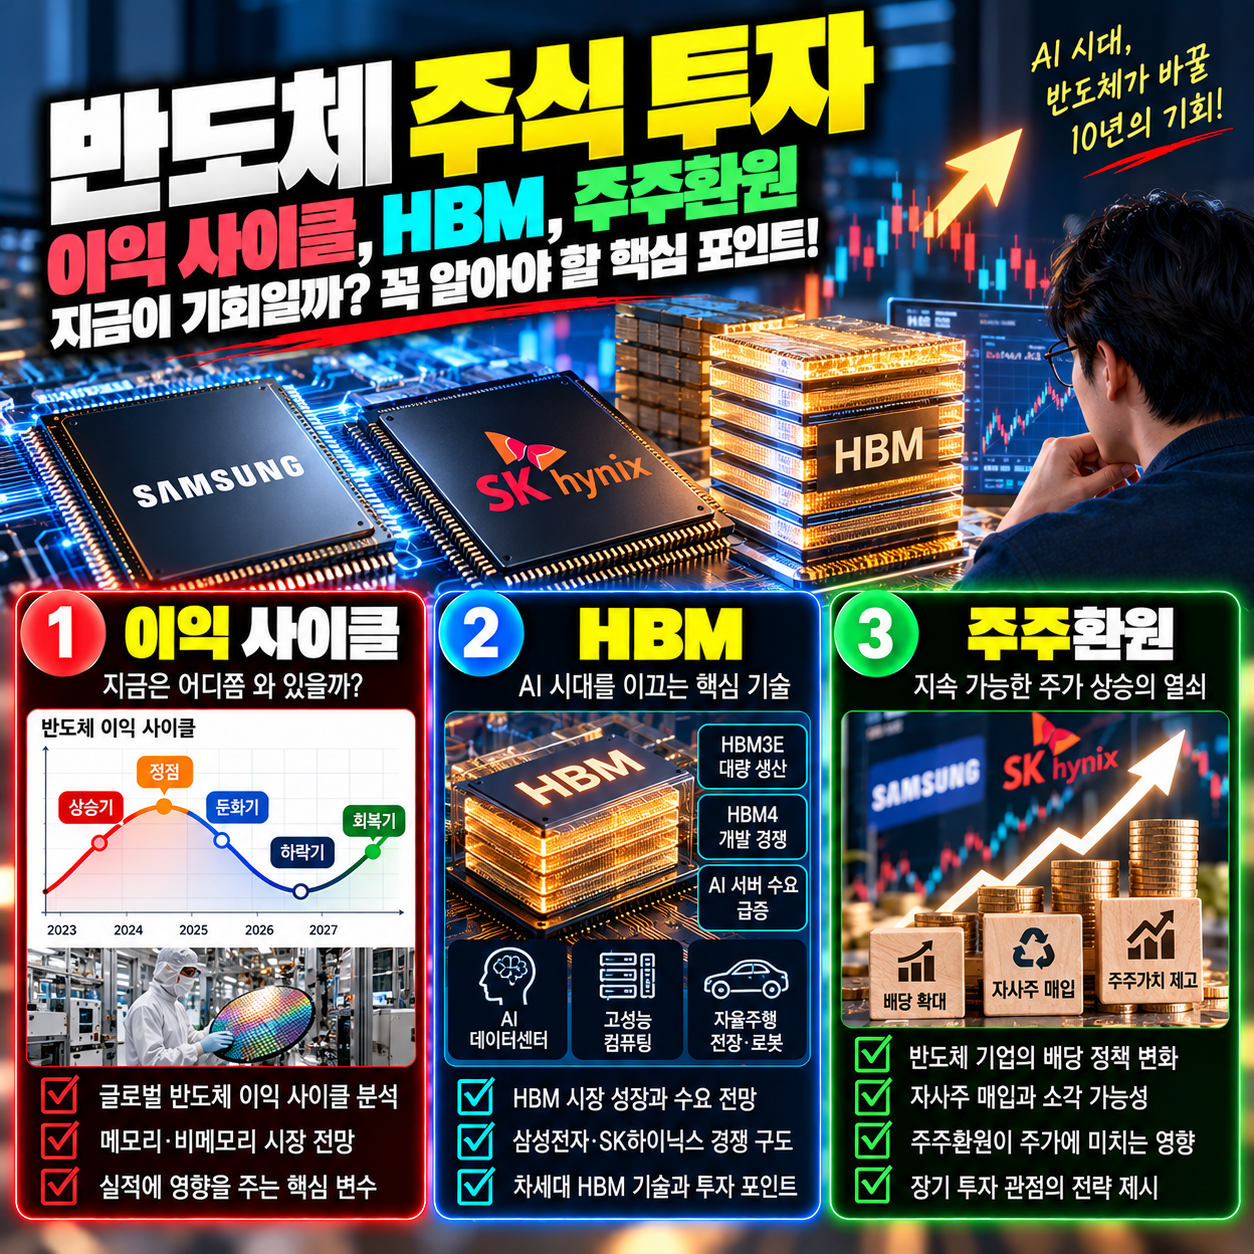
이익 사이클과 HBM — 지금 반도체 시장은 과거와 다릅니다
일반적으로 영업이익이 최고치를 찍으면 주가도 함께 오른다고 알려져 있지만, 제 경험상 반도체 섹터에서는 그 공식이 통하지 않을 때가 더 많습니다. 이익 사이클(Earnings Cycle), 즉 반도체 산업 특유의 호황·불황이 반복되는 수익 주기가 있기 때문입니다. 여기서 이익 사이클이란 메모리 가격이 수요·공급의 급격한 변동에 따라 짧으면 2년, 길면 4년 주기로 크게 출렁이는 구조적 패턴을 말합니다. 시장은 이익의 현재가 아닌 미래를 먼저 반영하기 때문에, 영업이익이 절정일 때 주가는 이미 정점을 지나 하강 국면에 접어드는 경우가 잦습니다.
그런데 제가 최근 들어 달리 보기 시작한 부분이 있습니다. 과거 범용 D램 중심의 구조에서 이제는 HBM(High Bandwidth Memory)과 장기 공급 계약 위주로 비즈니스 모델 자체가 바뀌고 있다는 점입니다. HBM이란 여러 장의 D램을 수직으로 쌓아 데이터 처리 속도를 획기적으로 높인 고대역폭 메모리로, AI 가속기에 필수적으로 탑재되는 부품입니다. 범용 D램처럼 가격이 스팟 시장에서 출렁이는 게 아니라, 엔비디아 같은 고객사와 미리 물량과 단가를 정해놓고 공급하는 방식입니다. 이 구조가 안정적이라는 건 SK하이닉스의 실적 발표를 통해서도 확인됩니다(출처: SK하이닉스 IR 공식 페이지).
물론 HBM이 모든 리스크를 상쇄한다는 보장은 없습니다. 경쟁이 심화되면 단가 압력이 생길 수 있고, 기술 난도가 높아질수록 수율(Yield) 문제가 발목을 잡을 수 있습니다. 수율이란 전체 생산량 중 정상 제품으로 출하되는 비율로, 이게 낮으면 아무리 주문이 많아도 원가 부담이 크게 늘어납니다. 그럼에도 저는 지금의 구조 변화를 과거 범용 메모리 사이클과 동일선상에 놓고 비교하는 건 과도하게 보수적인 시각이라고 생각합니다.
- 범용 D램: 스팟 가격에 연동, 수요·공급 충격에 직접 노출
- HBM: 고객사와 장기 공급 계약, 단가 변동성 상대적으로 낮음
- 비즈니스 모델 변화: AI 가속기 수요 확대로 수익 구조의 질이 개선 중
주주환원과 투자 심리 — 버티는 것도 전략입니다
이번 조정 국면에서 제가 주목한 또 다른 변수는 주주환원(Shareholder Return) 정책의 확대입니다. 주주환원이란 기업이 벌어들인 이익을 배당이나 자사주 매입·소각 형태로 주주에게 돌려주는 행위로, 주가 하단을 지지하는 심리적·실질적 안전망 역할을 합니다. 삼성전자는 연간 수십조 원 규모의 자사주 매입을 포함한 환원 계획을 공식화했고(출처: 삼성전자 IR 배당 정보), 내년 이후 이익이 다시 늘어나는 증익 구간에 진입한다면 현재 주가는 상당히 저평가된 구간으로 해석될 여지가 충분합니다.
일반적으로 주가가 많이 빠진 종목은 손절하고 떠나야 한다고 알려져 있지만, 제 경험상 그게 꼭 정답은 아닙니다. 손실 회피 편향(Loss Aversion Bias)이라는 심리 현상 — 이익보다 손실을 약 2배 더 크게 체감하는 인간의 본능적 경향 — 때문에, 개인 투자자는 오르는 주식을 서둘러 팔고 떨어지는 주식을 오히려 끌어안는 역설적인 패턴을 반복합니다. 저도 이 함정에 빠진 적이 있었습니다. 수익 중인 포지션을 작은 이익에 정리했다가, 그 주식이 이후 두 배 이상 오르는 걸 지켜봐야 했거든요.
지금 반도체 주식을 보유하거나 신규 진입을 고민하는 분들이라면, 엔비디아의 2022~2023년 조정 후 반등 궤적을 참고할 만합니다. 당시 엔비디아도 고점 대비 60% 가까이 빠진 뒤 AI 수요 폭발과 함께 역대 최고가를 갈아치웠습니다. 물론 삼성전자·SK하이닉스가 동일한 경로를 걷는다고 단언할 수는 없습니다. 하지만 적어도 지금처럼 이익 사이클의 바닥권에서, 주주환원이 확대되고 비즈니스 모델이 고도화되는 시점은 무조건 비관만 할 국면은 아니라고 봅니다.
제가 직접 느낀 것 중 하나는, 시세를 자주 들여다볼수록 오히려 잘못된 판단을 내리게 된다는 점입니다. 시장 소음(Market Noise), 즉 단기 주가 등락과 루머·테마에 매일 노출되다 보면 심리적 회계 오류 — 특정 종목에 들인 돈을 다른 자산과 분리해 비합리적으로 판단하는 인지 왜곡 — 가 심해집니다. 그래서 저는 요즘 하루에 시세를 확인하는 횟수를 의도적으로 줄이고, 대신 분기 실적 발표와 재무제표를 중심으로 기업을 다시 점검하는 루틴을 유지하고 있습니다.
자주 묻는 질문
Q. 삼성전자 영업이익이 최대인데 왜 주가는 안 오르나요?
A. 반도체 시장은 이익 사이클 구조상 이익이 절정에 달했을 때 시장이 이미 다음 하강 국면을 선반영하는 경향이 있습니다. 일반적으로 이익과 주가가 동행한다고 알려져 있지만, 반도체 섹터에서는 이익 정점이 오히려 주가 고점을 약간 후행하는 패턴이 반복돼 왔습니다. 여기에 대규모 설비 투자(CAPEX) 부담이 겹치면 시장은 더 보수적으로 반응합니다.
Q. HBM이 뭔가요? 일반 D램이랑 뭐가 다른가요?
A. HBM(High Bandwidth Memory)은 D램 칩을 수직으로 여러 장 쌓아 데이터 처리 대역폭을 획기적으로 높인 고사양 메모리입니다. 일반 D램은 스팟 시장에서 가격이 수시로 변동되지만, HBM은 엔비디아 같은 AI 칩 기업과의 장기 공급 계약을 통해 납품되기 때문에 가격 변동성이 상대적으로 낮고 수익 예측 가능성이 높다는 점이 결정적 차이입니다.
Q. 지금 반도체 주식 물려 있는데 버텨야 할까요, 손절해야 할까요?
A. 정답은 본인의 투자 근거가 여전히 유효한지에 달려 있습니다. 단순히 손실이 무서워서 버티는 건 손실 회피 편향에 따른 비합리적 판단일 수 있습니다. 반면 HBM 성장성과 주주환원 확대, 증익 가능성이라는 근거가 살아 있다면, 내년 이후를 바라보고 보유를 유지하는 것도 논리적인 선택입니다. 중요한 건 감정이 아니라 기업 펀더멘털로 결정을 내리는 것입니다.
Q. 개인 투자자가 오르는 주식은 빨리 팔고 지는 주식은 오래 들고 있는 이유가 뭔가요?
A. 행동경제학에서 말하는 손실 회피 편향과 심리적 회계 오류 때문입니다. 손실을 이익보다 약 2배 더 크게 느끼는 심리 때문에 수익 중인 종목은 빨리 확정하고 싶고, 손실 중인 종목은 "언젠간 오르겠지"라는 기대로 팔지 못합니다. 이 패턴이 반복되면 포트폴리오 안에는 지는 말만 남게 됩니다.
결론
사상 최대 이익에도 주가가 제자리인 반도체 시장을 처음 마주했을 때는 혼란스러웠지만, 이익 사이클과 HBM 중심의 구조 변화, 그리고 주주환원 정책을 함께 놓고 보면 지금의 국면이 조금은 다르게 읽힙니다. 단기 시세에 흔들려 오르는 주식을 서둘러 팔거나, 공포에 좋은 주식을 던지는 악순환을 경계해야 한다는 것을 저는 직접 경험을 통해 배웠습니다.
다음 스텝으로는 분기 실적 발표 시즌마다 HBM 매출 비중 변화와 주주환원 규모를 체크하는 루틴을 권합니다. 재무제표의 기본 구조와 이익 사이클의 흐름을 이해하는 것만으로도, 시장 소음에 흔들리는 횟수가 눈에 띄게 줄어들 것입니다.