솔직히 저는 처음에 이 숫자를 봤을 때 그냥 흘려넘겼습니다. 연 매출 10조 달러. 한화로 약 1경 3천조 원. 현재 스페이스X 매출의 535배에 달하는 수치입니다. 그런데 계산의 근거를 하나씩 들여다보니, 그냥 무시하기엔 뭔가 찜찜한 구석이 남았습니다. 아크 인베스트 캐시우드의 초강세 시나리오이지만, 그 숫자들의 뿌리가 스페이스X 공식 설계 목표에 닿아 있었기 때문입니다.
스타십 한 번 발사에 10억 달러라는 계산, 맞는 말일까요
몇 해 전 늦가을 밤, 저는 우연히 하늘에서 이상한 광경을 목격했습니다. 일렬로 줄지어 이동하는 빛의 행렬. 처음엔 드론 편대인 줄 알았는데, 찾아보니 스타링크 위성군이었습니다. 그 순간 공상과학 속에서만 보던 장면이 눈앞에 실제로 펼쳐진 느낌이었고, 그때부터 이 회사를 진지하게 들여다보기 시작했습니다.
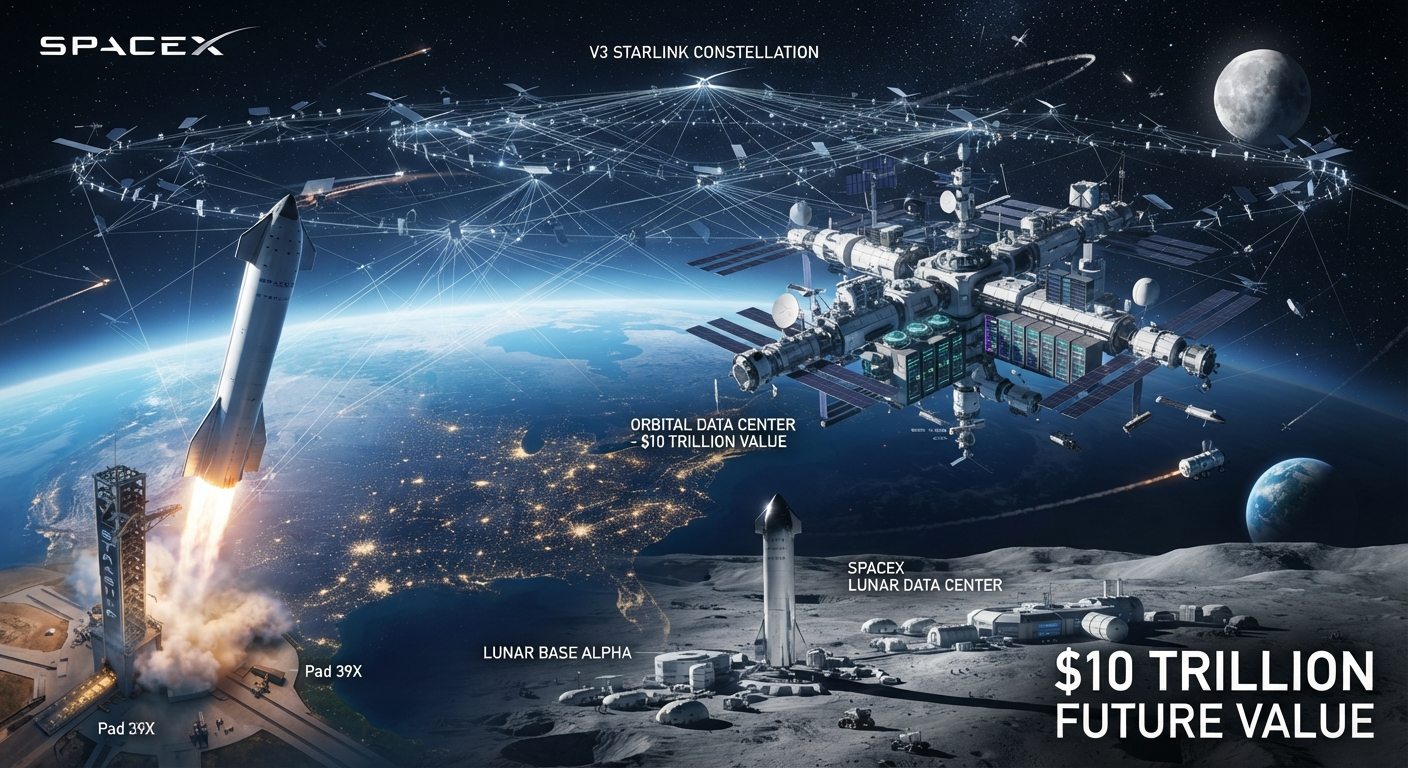
캐시우드의 계산은 이렇습니다. 스타십 한 번 발사로 V3 위성 최대 60기를 궤도에 올릴 수 있고, V3 위성 1기는 1테라비트(TB) 다운링크 용량을 목표로 설계됐습니다. 여기서 테라비트 용량이란, 위성 하나가 동시에 처리할 수 있는 통신 데이터의 최대량을 의미합니다. 60기를 올리면 약 61TB 용량이 확보되고, 2024년 기준 스타링크는 테라비트당 연간 약 1,900만 달러의 매출을 올렸습니다. 이를 곱하면 발사 1회당 약 10억 달러의 잠재 연간 매출이 나오는 구조입니다.
중요한 건, 로켓 발사 티켓 한 장에 10억 달러를 받는 게 아니라는 점입니다. 궤도에 올려놓은 위성들이 1년 동안 통신 서비스를 통해 벌어들일 수익의 잠재치를 역산한 숫자입니다. 제가 처음 이 계산을 접했을 때 오해했던 부분이 바로 여기였습니다. 발사 비용이 10억 달러가 아니라, 위성이 궤도에서 만들어내는 통신 매출의 크기가 그렇다는 것이죠.
연간 1만 회 발사, 즉 하루 약 27회를 달성하면 10조 달러라는 숫자가 나옵니다. 일론 머스크는 이 계산에 "불가능하지 않다"고 짧게 답했습니다. 약속이 아니라 가능성의 문을 열어둔 것이지만, 그것만으로도 업계는 꽤 술렁였습니다(출처: SpaceX 공식 사이트).
V3 위성이 진짜로 게임 체인저인 이유
스타십 14차 비행에서 V3 위성 26기가 처음으로 배치될 예정이라는 소식을 봤을 때, 제 솔직한 첫 반응은 "26기면 목표치(60기)의 절반도 안 되는데 의미가 있나?"였습니다. 그런데 숫자를 찬찬히 들여다보니 생각이 완전히 바뀌었습니다.
V3 위성 1기는 기존 팰컨 9에 실려 올라가던 V2 미니 위성보다 16배 이상의 통신 용량을 가집니다. 26기만 올려도 팰컨 9 단일 발사 대비 10배에 달하는 대역폭이 확보됩니다. 정상 적재량인 60기를 채울 경우엔 팰컨 9 대비 25배 수준이고, 궁극적으로 V3 위성군 전체는 현재 1만 1천여 개로 이루어진 기존 스타링크 위성군보다 100배 이상의 대역폭을 제공할 것으로 설계돼 있습니다.
여기서 대역폭(Bandwidth)이란, 네트워크가 동시에 주고받을 수 있는 데이터의 총량을 뜻합니다. 쉽게 말해 도로의 차선 수와 같습니다. 차선이 100배 늘어나면 같은 시간에 훨씬 많은 차가 이동할 수 있듯, 대역폭이 100배 늘면 더 많은 사람이 더 빠른 속도로 인터넷을 쓸 수 있게 됩니다.
다만 제 경험상 이런 기술적 도약이 매출 도약으로 그대로 이어지는 경우는 드뭅니다. 실제로 테라비트당 스타링크 연매출은 2024년 2,300만 달러에서 2025년 1,900만 달러로 이미 하락했고, 가입자당 월 요금도 2023년 99달러에서 2024년 1분기 66달러까지 떨어졌습니다. 용량이 늘면 단가가 내려가는 건 어떤 통신 시장에서도 반복되어 온 공식입니다. 10조 달러 계산에서 가장 먼저 의심해야 할 부분이 바로 여기입니다.
- V3 위성 1기 = 기존 V2 미니 대비 약 16배 용량
- 스타십 정상 적재(60기) 기준 팰컨 9 단일 발사 대비 25배 대역폭
- V3 위성군 완성 시 현 스타링크 위성군 전체 대비 100배 이상 대역폭
- 테라비트당 연매출: 2024년 2,300만 달러 → 2025년 1,900만 달러로 하락 중
우주 데이터 센터, 진짜 될 수 있는 이야기일까요
그윈 쇼트웰 사장이 우주 데이터 센터를 이야기하는 장면을 처음 접했을 때, 솔직히 이건 예상 밖이었습니다. AI 붐 속에서 땅값이 천정부지로 오르고, 전력 허가 기간이 수년씩 걸리는 지상 데이터 센터의 현실과 너무 대비됐기 때문입니다. 그녀의 논리는 간단합니다. 우주는 부동산이 무한하고 공짜입니다. 냉각도 공짜입니다. 심우주를 향한 라디에이터가 열을 그냥 날려줍니다. 태양에너지도 지속적으로 공급됩니다.
그래서 그녀는 "데이터 센터"라는 말 대신 "우주 슈퍼컴퓨터"로 바꿔 부르자고 제안했고, 일론 머스크도 동의했습니다. 단순히 서버를 우주로 올리는 게 아니라, 지상에서는 구현하기 어려운 규모와 조건의 연산 인프라를 궤도에 구축하겠다는 구상입니다.
현실적으로 스페이스X AI 부문은 지난해 약 64억 달러의 영업 손실을 기록했습니다. 아직은 대규모 투자 단계이고 수익이 나는 구간이 아닙니다. 제가 이 숫자를 보면서 든 생각은, 이 손실이 "실패의 증거"가 아니라 "규모를 키우는 과정"일 가능성이 있다는 것입니다. 스타링크가 초기엔 적자였다가 지금 44억 달러의 영업이익을 내는 사업으로 자리 잡은 것처럼 말이죠(출처: ARK Invest).
물론 우주 슈퍼컴퓨터가 경제성을 갖추려면 발사 비용의 획기적인 절감, 안정적인 전력 공급 시스템, 데이터 레이턴시(지연 시간) 문제 해결이 선행되어야 합니다. 레이턴시란 데이터가 출발지에서 목적지까지 도달하는 데 걸리는 시간을 뜻하는데, 저궤도 위성의 경우 지상 통신망보다 지연이 클 수 있어 실시간 연산 서비스엔 아직 과제가 남아 있습니다.
10조 달러 시나리오, 팩트와 꿈 사이 어디쯤일까요
2015년 스페이스X는 2022년까지 스타링크 가입자 2천만 명, 매출 120억 달러를 달성하겠다고 했습니다. 실제 2022년 결과는 가입자 100만 명, 매출 14억 달러였습니다. 목표치의 10% 수준에 불과했죠. 하지만 2025년 스타링크 매출은 114억 달러에 달합니다. 방향과 규모는 맞았고, 시기만 3년 늦었습니다.
제 경험상 이런 기업의 전망 숫자를 볼 때 가장 중요한 건 "맞냐 틀리냐"가 아니라 "방향이 맞냐"입니다. 일론 머스크의 타임라인은 언제나 낙관적이었고, 그래서 언제나 늦었습니다. 하지만 결국 도달했습니다.
10조 달러 시나리오가 실현되려면 아래 조건들이 함께 맞아떨어져야 합니다. 연 1만 회 발사(하루 27회), V3 위성 60기 안정 배치, 테라비트당 매출 유지, 폭발적 수요, 휴대폰 직접 연결 서비스인 스타링크 다이렉트(Starlink Direct to Cell)의 규제 통과, 우주 슈퍼컴퓨터의 경제성 확보까지. 여기서 스타링크 다이렉트란, 기지국 없이 일반 스마트폰에 위성 신호를 직접 연결하는 서비스를 의미합니다. 일본 KDDI가 아시아 최초로 2027년 서비스 개시를 목표로 계약을 맺었습니다.
하나의 숫자만 어긋나도 결과는 크게 달라집니다. 그래서 저는 이 시나리오를 "모든 것이 잘 됐을 때의 최대치"로 봅니다. 비전이 아무리 크더라도, 시기가 늦어지는 동안 투자를 유지할 수 있는 구조가 없다면 기다림이 고통이 됩니다. 비전은 크게, 버티는 구조는 보수적으로. 제가 스페이스X를 지켜보며 가장 크게 배운 원칙입니다.
자주 묻는 질문
Q. 스타십 1회 발사당 10억 달러 매출이 진짜로 가능한가요?
A. 직접 10억 달러를 받는 게 아닙니다. V3 위성 60기를 올렸을 때, 그 위성들이 1년 동안 통신 서비스로 벌어들일 잠재 매출을 계산한 수치입니다. 실현 가능성은 V3 위성의 실제 성능과 스타링크 가입자 증가 속도에 달려 있습니다.
Q. 스타링크 다이렉트 투 셀(Direct to Cell)은 언제부터 쓸 수 있나요?
A. 일본 KDDI와의 계약 기준으로 2027년 중반을 목표로 하고 있습니다. 다만 주파수 규제, 호환 단말기 확보, 각국 인가 취득 등 아직 해결해야 할 과제가 남아 있어 일정이 조정될 가능성도 있습니다.
Q. 스페이스X 10조 달러 시나리오는 공식 전망인가요?
A. 아닙니다. 아크 인베스트 캐시우드가 제시한 초강세 시나리오이며 스페이스X의 공식 가이던스가 아닙니다. 다만 계산의 근거가 되는 V3 위성 용량과 발사 목표치 등은 스페이스X 공식 설계 목표에서 가져온 숫자들입니다.
Q. 스페이스X 현재 매출 규모는 어느 정도인가요?
A. 2025년 기준 스페이스X 전체 매출은 약 187억 달러이며, 이 중 스타링크가 114억 달러로 61%를 차지합니다. 스타링크 가입자 수는 2025년 기준 약 890만 명으로 빠르게 늘고 있습니다. 10조 달러는 현재 매출의 약 535배에 해당합니다.
결론
제가 이 분석을 오래 들여다보면서 내린 결론은 하나입니다. 10조 달러는 시나리오이고, V3 위성의 설계 성능과 스타링크의 현재 실적은 팩트입니다. 이 둘을 섞어서 보면 안 됩니다.
스타십 14차 비행 결과를 지켜보면서 궤도 진입 성공 여부, V3 위성 26기의 정상 배치, 그리고 다음 발사까지의 간격을 눈여겨볼 생각입니다. 발사 빈도가 얼마나 빨라지느냐가 이 모든 시나리오의 첫 번째 시험대이기 때문입니다. 비전이 아무리 크더라도, 그 비전이 현실로 당겨지는 속도를 직접 확인하면서 판단하는 것이 가장 정직한 태도라고 생각합니다.