월 650만 원을 버는 부부가 매달 12만 원 적자라는 말을 처음 들었을 때, 솔직히 저는 '그럴 리 있나' 싶었습니다. 그런데 가계부를 들여다보니 오히려 '이게 우리 얘기 아닌가' 싶어 등골이 서늘해졌습니다. 결혼 3년 차에도 저축이 0원이라는 현실, 소득의 문제가 아니라 구조의 문제였습니다.
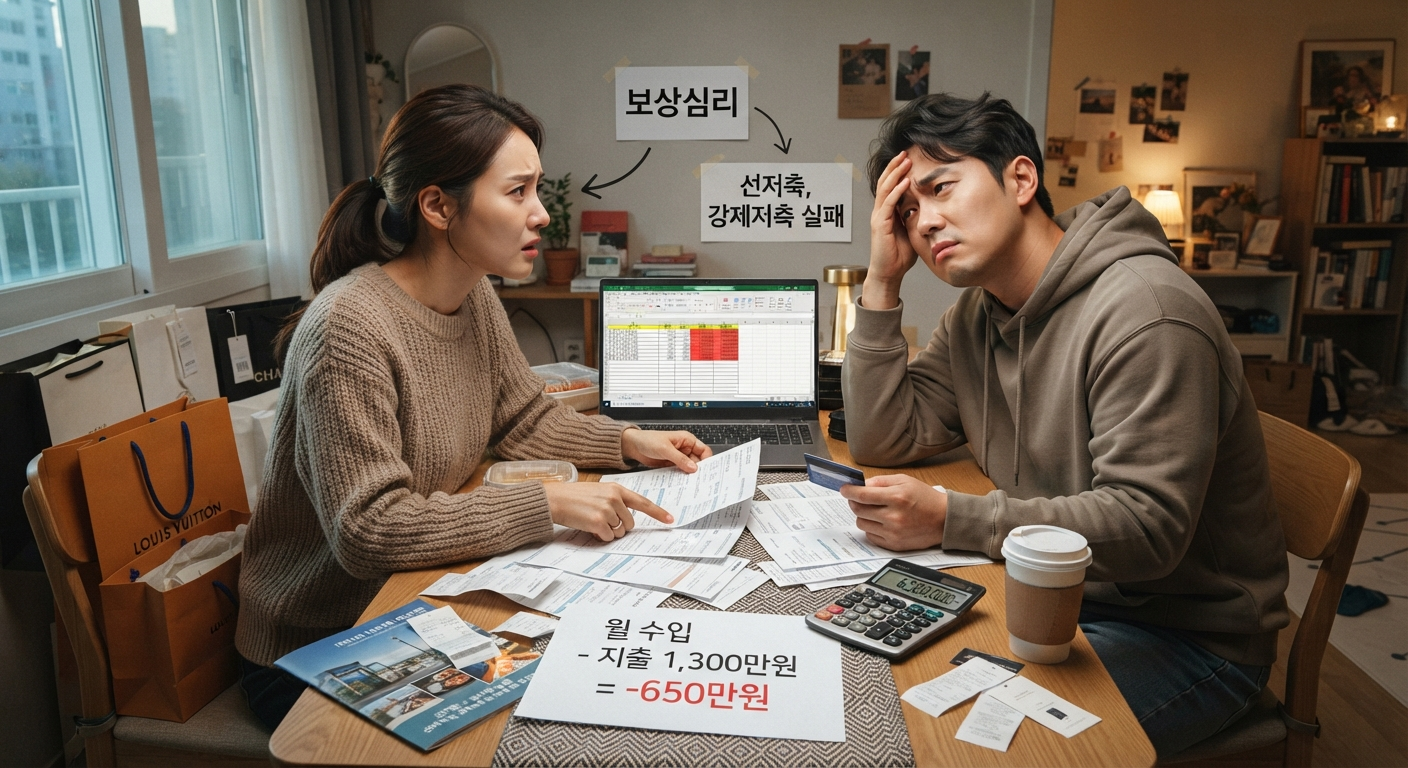
월 650만 원도 못 버티는 건 소득 탓이 아니다
연봉 1억 원, 세후 월 650만 원이라면 결코 적은 돈이 아닙니다. 그런데 이 부부는 지출이 662만 원으로, 매달 12만 원씩 마이너스입니다. 이걸 보고 "소득을 더 늘려야 한다"고 생각하는 분들도 있는데, 저는 그 방향이 틀렸다고 봅니다. 소득이 오르는 속도보다 소비가 오르는 속도가 더 빠른 구조라면, 연봉을 1,500만 원으로 올려도 결과는 똑같습니다.
이 부부의 고정 지출만 따져봐도 매달 227만 원입니다. 여기서 고정 지출(fixed cost)이란 소득 수준과 무관하게 매달 반드시 빠져나가는 항목들로, 전세 이자, 관리비, 보험료, 차 할부금, 통신비 같은 것들이 해당됩니다. 소득의 무려 43%가 손댈 수도 없이 나가고 있는 셈입니다.
제가 직접 제 고정비를 정리해 봤을 때도 비슷한 충격을 받았습니다. 평소엔 '별로 안 쓰는 것 같은데' 싶었는데, 막상 고정비 항목만 뽑아보면 이미 절반 가까이 사라져 있었습니다. 이 부부 역시 변동 지출 이전에 이미 구조적으로 저축이 어려운 상태였다는 게 핵심입니다.
보상심리가 만든 '경험'이라는 이름의 합리화
이 부부에게는 분명한 저력이 있습니다. 학자금 대출 4,000만 원을 직접 갚아냈다는 사실이 그것입니다. 그 고통을 알기에, 결혼 이후엔 '이 정도는 써도 된다'는 보상 심리(compensation psychology)가 자연스럽게 올라왔을 겁니다. 여기서 보상 심리란 과거의 결핍이나 고생에 대한 반동으로 현재의 소비를 정당화하는 심리 기제입니다.
문제는 이 심리가 지출에 '경험'이라는 이름표를 붙이는 순간 발생합니다. 살로몬 트레일화나 룰루레몬 레깅스는 '오래 입으려고 산 것'이 되고, 피부과 방문은 '테니스 때문에 어쩔 수 없는 것'이 됩니다. 여행은 '번아웃 방지'가 되고, 잦은 경조사비는 '관계 유지를 위한 투자'가 됩니다. 합리화된 소비(rationalized spending)란 지출을 줄일 수 없는 필수 비용으로 스스로 재정의하는 과정인데, 이 패턴이 반복되면 어떤 항목도 손댈 수 없는 구조가 됩니다.
저는 이 부분을 읽으면서 솔직히 뜨끔했습니다. 제 경험상 이건 고소득자에게만 해당하는 이야기가 아닙니다. 월 300만 원을 벌든, 700만 원을 벌든, 결핍의 기억이 있는 사람이라면 누구든 이 함정에 빠질 수 있습니다. 소비가 결혼 후 4배로 늘었다는 사실이 이를 잘 보여줍니다.
- 의류비(살로몬, 룰루레몬 등 운동복): "오래 입기 위해" → 합리화
- 피부 관리비: "테니스로 인한 불가피한 지출" → 합리화
- 여행·휴가비 월 100만 원: "번아웃 방지를 위한 경험" → 합리화
- 경조사비 월 40만 원: "관계 유지를 위한 필수 투자" → 합리화
선저축 원칙, 말은 쉬운데 왜 안 될까
"쓰고 남은 돈을 저축한다"는 방식의 근본적인 문제는, 남는 돈이 절대 생기지 않는다는 데 있습니다. 이 부부도 저축 목표를 월 110만 원으로 세웠지만, 지출 구조가 바뀌지 않은 상태에서 그 110만 원이 만들어질 리 없습니다. 선저축 후소비(pay yourself first) 원칙이란 소득이 들어오는 즉시 저축액을 먼저 분리한 뒤, 나머지로 생활하는 방식을 말합니다.
그런데 이 원칙을 실행할 때 흔히 간과하는 점이 있습니다. "선저축을 하면 나머지로 살면 되지 않나"라고 생각하는 분들도 있는데, 저는 그게 반은 맞고 반은 틀렸다고 봅니다. 이 부부의 현재 생활비는 400만 원대입니다. 월 소득 650만 원에서 저축 110만 원을 먼저 뺀다고 해도, 남는 540만 원으로 400만 원짜리 생활을 유지하는 게 가능한지가 관건입니다. 실제로는 그 540만 원이 그대로 다 나가는 구조가 반복되고 있기 때문입니다.
한국금융연구원 자료에 따르면, 가계 저축률이 낮아지는 주요 원인 중 하나가 자동이체 같은 강제 저축 장치의 부재입니다(출처: 한국금융연구원). 의지만으로 선저축을 유지하는 것은 장기적으로 실패 확률이 높습니다. 결국 대출 원리금 상환이나 ISA 계좌처럼 손댈 수 없게 묶어두는 강제 저축 시스템(forced saving system)이 필요합니다. 강제 저축 시스템이란 인출이 불가능하거나 불편한 구조로 설계된 저축 장치로, ISA 3년 만기 상품이나 주택담보대출 원리금 상환이 대표적입니다.
조금씩 줄이기 vs. 하나를 완전히 끊기
절약 방법을 두고 의견이 갈립니다. "모든 항목을 10~20%씩 줄이면 된다"는 분들도 있고, "특정 항목을 아예 없애야 한다"는 쪽도 있습니다. 제 경험상 이건 후자가 압도적으로 효과적이었습니다. 전자는 이론상 합리적으로 보이지만, 실제로는 '아무것도 포기하지 않겠다'는 심리의 반영입니다.
이 부부의 경우, 테니스 하나만 놓고 봐도 연결된 지출이 눈에 띕니다. 테니스 레슨비, 룰루레몬·살로몬 같은 운동복 구매, 피부 관리비(자외선 노출 후 피부과), 테니스 모임 후 음주·식사 비용이 모두 묶여 있습니다. 이 덩어리 지출(clustered spending)에서 테니스 한 항목을 끊으면 연쇄적으로 관련 지출이 줄어드는 구조입니다. 덩어리 지출이란 하나의 취미나 활동을 중심으로 여러 지출 항목이 사슬처럼 연결된 소비 패턴을 뜻합니다.
수치로 보면 이 연결 고리를 끊을 경우 월 177만 원까지 절약이 가능하다는 분석이 있습니다. 여기에 여행비를 100만 원에서 50만 원으로 조정하면 목표 저축 110만 원을 충분히 달성하고도 남습니다. 반면 모든 항목을 10%씩 줄이는 방식은 매달 수십 번의 의사결정을 요구하고, 그만큼 의지력(willpower)을 소모합니다. 의지력은 근육과 같아서 계속 쓰면 고갈된다는 연구 결과도 있습니다(출처: American Psychological Association).
제가 직접 써봤는데, 특정 항목을 '이번 달만 줄이자'고 결심한 것은 3개월을 넘기지 못했습니다. 반면 특정 구독 서비스를 완전히 해지했을 때는 그냥 잊혔습니다. 없애야 편하고, 줄이면 계속 신경 써야 합니다.
자주 묻는 질문
Q. 월 650만 원인데 저축이 안 되는 게 정말 가능한가요?
A. 충분히 가능합니다. 고정비 227만 원이 매달 선점되고, 식비·생활비·경조사비·취미비·의료비·여행비가 쌓이면 실제 가용 금액은 생각보다 빠르게 사라집니다. 소득 수준보다 지출의 구조가 문제인 경우가 많습니다.
Q. ISA 계좌로 주식 투자를 시작하는 게 맞나요?
A. ISA(개인종합자산관리계좌)는 비과세 혜택이 있어 장기 투자에 유리한 구조입니다. 다만 3년 만기 상품으로 설정하면 중도 인출이 어려워 강제 저축 효과도 있습니다. 투자 자체보다 먼저 지출 구조를 정비하는 것이 선행되어야 한다는 의견도 있는데, 저는 그 쪽에 더 동의합니다.
Q. 보상 심리 소비를 어떻게 끊을 수 있나요?
A. 지출에 붙인 '경험', '번아웃 방지' 같은 이름표를 한 번 제거해 보는 것이 시작입니다. 그 지출이 없어졌을 때 실제로 삶의 질이 얼마나 달라지는지 한 달만 실험해 보면, 생각보다 많은 항목이 '없어도 되는 것'이었음을 알게 됩니다. 자기 객관화라고 부르는 이 과정이 핵심입니다.
Q. 전세를 유지하면서 저축하는 게 나을까요, 아니면 집을 사야 할까요?
A. 전세를 유지하면 유동성은 높지만, 매달 이자만 나가고 자산이 불어나지 않는 구조입니다. 반면 주택 구입은 원리금 상환이 강제 저축 역할을 하고, 자산 가치 상승 가능성도 있습니다. 어떤 것이 맞는지는 개인의 상황에 따라 다르지만, 현재처럼 저축이 전혀 안 되는 상태라면 강제성이 있는 구조 쪽이 결과적으로 유리할 수 있습니다.
결론
월 650만 원 부부의 이야기가 낯설지 않은 이유는, 소득이 많아도 구조가 잘못되면 결과가 같기 때문입니다. 학자금 대출을 갚아낸 저력이 있다는 것은, 한 번 구조를 바꾸면 버텨낼 능력도 있다는 뜻입니다. 제가 직접 고정비를 정리하고 특정 취미 하나를 완전히 끊어봤을 때, 처음 한 달이 가장 힘들고 그 이후엔 생각보다 빠르게 적응됩니다.
조금씩 줄이겠다는 막연한 계획보다는, 선저축 구조를 먼저 설계하고 그 다음 끊어낼 항목 하나를 명확히 정하는 것이 실질적인 출발점이라고 봅니다. 과거의 고생을 이겨낸 그 뚝심을, 이번엔 소비 통제에 써야 할 시점입니다.