다이소가 지난해 매출 4조 5,364억 원을 기록했습니다. 저는 이 숫자를 처음 봤을 때 솔직히 믿기지 않았습니다. 균일가 생활용품 매장이 어떻게 이 수준까지 왔을까 싶었는데, 뜯어볼수록 단순한 성장이 아니라 유통 판도 자체를 바꾸는 이야기였습니다. 다이소 뷰티의 질주, 아트박스의 변신, 이케아의 흔들림까지 — 지금 유통 시장은 정말 흥미로운 생존 게임이 펼쳐지고 있습니다.
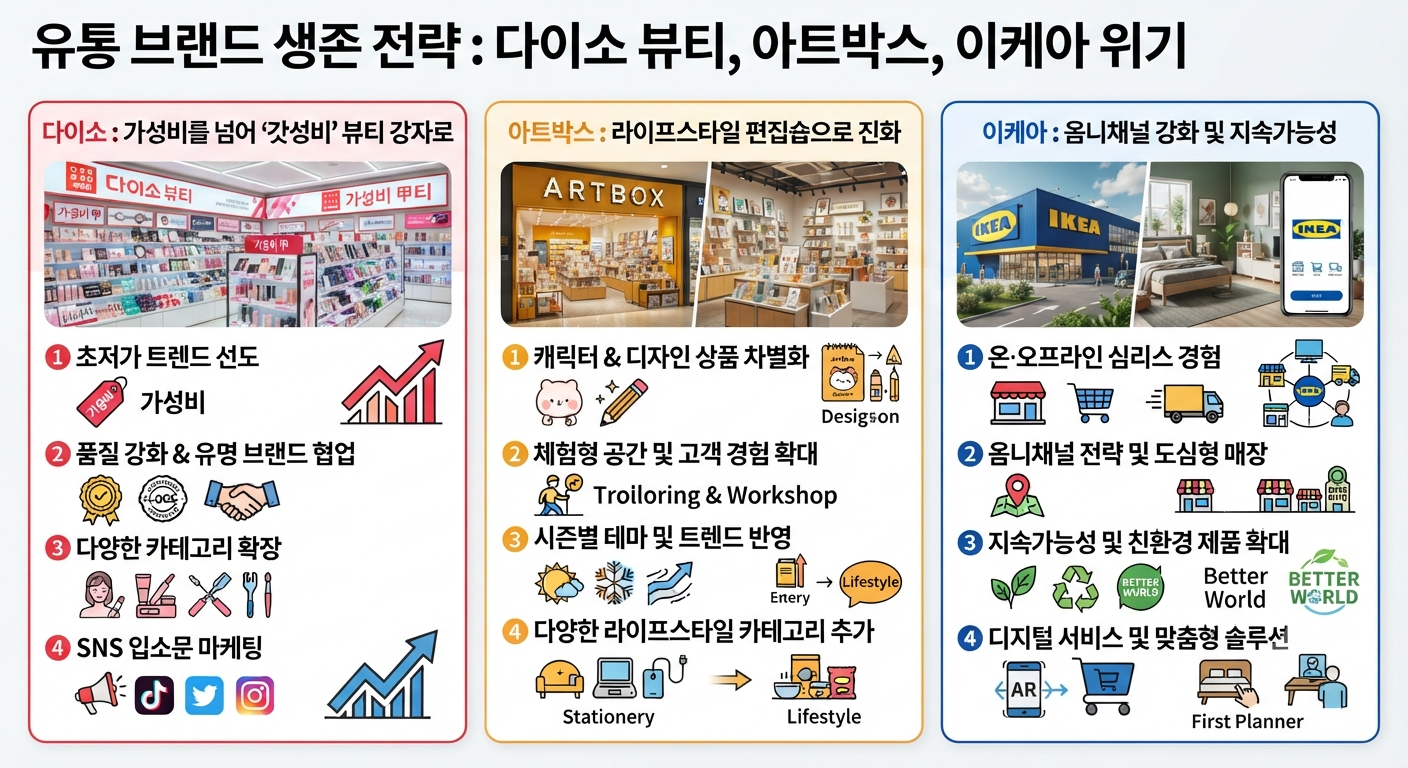
다이소 뷰티, 왜 갑자기 이렇게 커진 걸까요?
지난해 다이소 뷰티 매출은 전년 대비 약 70% 뛰었습니다. 올해 1분기에도 30% 성장을 이어갔고, 취급 브랜드 수는 2023년 말 26개에서 올해 4월 기준 170여 개로 폭발적으로 늘었습니다. 제가 실제로 근처 다이소에 들어가 봤을 때, 화장품 코너가 생각보다 넓게 자리를 차지하고 있어서 꽤 놀랐습니다.
다이소의 핵심 전략은 '균일가 역산 원가 설계'입니다. 여기서 균일가 역산 원가 설계란, 먼저 판매 가격을 고정해놓고 거기에 맞춰 원가·용량·성분을 역방향으로 설계하는 방식을 말합니다. 쉽게 말해, 5,000원짜리 제품을 만들기 위해 원가와 마케팅 비용을 처음부터 역산해서 끼워 맞춥니다. 화장품은 본래 원가 비중이 낮고 마케팅 비용이 판가의 상당 부분을 차지하는 구조인데, 다이소는 그 마케팅 비용을 과감히 줄이고 대신 대량 매입과 높은 재고 회전율로 공급 단가를 낮췄습니다.
대기업들이 '다이소 전용 라인'을 따로 만드는 이유도 여기에 있습니다. 입점 자체가 10대 소비자에게 브랜드를 노출하는 강력한 마케팅이 되기 때문입니다. 제 경험상 이건 좀 다른 흐름입니다 — 예전에는 브랜드가 유통에게 입점 조건을 따지는 구도였는데, 이제는 브랜드가 다이소 입점을 위해 제품 구성을 바꾸는 시대가 됐습니다. 패션 부문도 올해 상반기 전년 대비 140% 성장을 기록하며 뷰티 뒤를 바짝 쫓고 있습니다.
- 2024년 다이소 매출 4조 5,364억 원, 영업이익 4,424억 원 기록
- 뷰티 브랜드 수: 2023년 말 26개 → 2025년 4월 170여 개로 확대
- 균일가 역산 원가 설계 + 대량 매입으로 초저가 공급 구조 완성
- 패션 부문 상반기 매출 전년 대비 140% 증가
아트박스는 어떻게 문구점 한계를 넘어섰을까요?
온라인 쇼핑이 일상이 되고 다이소가 생활용품 시장을 장악하는 동안, 문구업계 전반은 침체기에 접어들었습니다. 그런데 아트박스는 거꾸로 갔습니다. 지난해 매출 2,479억 원을 기록하며 2년 만에 30% 이상 성장했고, 매장 수도 190개에서 213개로 늘었습니다. 솔직히 이건 예상 밖이었습니다.
아트박스가 선택한 길은 '취향 소비 자극형 잡화 편집샵'으로의 전환이었습니다. 취향 소비란, 실용적 필요보다 자신의 개성이나 감성을 표현하는 데 돈을 쓰는 소비 패턴을 뜻합니다. 아트박스는 키링, 아이돌 앨범, 애니메이션 피규어, 다이어리 등 Z세대가 '지금 꽂혀 있는' 것들을 유행 주기에 맞춰 빠르게 들여왔습니다. 코로나19 팬데믹 시기 PB 상품 생산이 어려워지자, 외부 IP(지식재산권) 상품 소싱 비중을 늘린 것이 오히려 이런 전환의 계기가 됐습니다.
제가 홍대 아트박스에 들어가 봤을 때, 매장을 구경하는 것 자체가 목적이 되는 느낌을 받았습니다. 일본의 돈키호테처럼 뭔가 발견하는 재미가 있었습니다. 체류 시간이 길어지면 자연스럽게 지갑도 열리는 구조입니다. 아트박스는 이 점을 잘 알고 대형 쇼핑몰 입점 전략으로 체험 요소를 더 강화하는 방향으로 매장 전략을 바꾸고 있습니다. 자체 PB 캐릭터 '계획이' 역시 이 흐름 속에서 탄생한 결과물입니다. 현재 캐나다, 미국, 일본 등 16개국에 진출해 글로벌 성장도 이어가고 있습니다(출처: 아트박스 공식 홈페이지).
탑텐과 유니클로, 토종과 글로벌의 가성비 전쟁
탑텐이 올해 1조 클럽 진입을 앞두고 있습니다. 토종 SPA 브랜드로는 최초입니다. SPA란 기획·제조·유통을 한 기업이 직접 담당하는 제조 직매형 의류 사업 방식을 말합니다. 자라, 유니클로, H&M이 대표적이고, 탑텐은 이 구조를 국내에서 구현하려 한 브랜드입니다.
탑텐의 출발점을 보면 흥미롭습니다. 모회사 신성통상의 OEM(주문자 상표 부착 생산) 노하우가 기반이 됐습니다. OEM이란 타사 브랜드 제품을 대신 생산해주는 방식으로, 원가 관리와 생산 효율화에 강점을 갖게 됩니다. 2018년 평창 올림픽 롱패딩을 14만 9천 원에 내놓으며 처음 대중에게 각인됐고, 2019년 일본 불매 운동으로 유니클로가 흔들리는 틈을 비집고 성장했습니다. 제 경험상 이런 '반사 이익'은 준비된 브랜드만 가져갈 수 있습니다.
그 유니클로는 어떻게 됐을까요? 불매 운동 이후에도 모회사 패스트 리테일링은 지난해 사상 최고 매출 31조 6,368억 원을 기록하며 H&M에 근접했습니다(출처: Fast Retailing 투자자 관계 자료). 국내 매출도 1조 원을 다시 넘겼습니다. 유니클로의 반등 비결은 '디브랜딩 전략'입니다. 디브랜딩이란 로고나 브랜드 색깔을 최소화하고 무난한 기본 아이템으로 승부하는 전략으로, 경기 불황일수록 소비자가 과시적 소비보다 실용적 기본 아이템을 선호하는 심리를 정확히 파고들었습니다. 크리스토퍼 르메르 같은 명품 디자이너와의 협업 컬렉션으로 디자인 퀄리티도 높이고, 숙련 장인 집단인 '타쿠미 팀'을 통해 협력 공장에 직접 기술을 전수하며 품질을 유지하는 방식은 탑텐이 쉽게 따라잡기 어려운 부분입니다.
이케아는 왜 흔들리고, 이랜드는 어떻게 살아남았을까요?
2014년 한국에 상륙한 이케아는 당시 정말 충격적이었습니다. 가구를 이렇게 저렴하게, 이렇게 넓은 쇼룸에서 경험하며 살 수 있다는 것 자체가 새로운 기준이었습니다. 첫해 매출 3,080억 원을 기록하며 국내 가구 시장 전체를 흔들었죠. 그런데 지금은 매출이 6,000억 원대에 정체되고 영업이익은 급감하고 있습니다. 이 변화를 지켜보며 저는 변화하지 않으면 결국 도태된다는 냉혹한 시장의 진리를 다시금 뼈저리게 실감했습니다.
이케아가 흔들리는 가장 큰 이유는 가격 경쟁력 상실입니다. 직접 가져가 조립해야 하는 DIY 조건임에도 불구하고, 배송·설치·AS까지 포함한 국내 경쟁 브랜드들의 가격이 오히려 더 저렴해진 구간이 생겼습니다. 여기에 '오늘의 집' 같은 온라인 인테리어 플랫폼이 사용자 후기와 코디 콘텐츠로 이케아의 오프라인 쇼룸이 갖던 독보적인 경험을 온라인에서 그대로 구현해버렸습니다. 이케아가 가진 핵심 무기가 하나씩 무력화된 셈입니다.
반면 이랜드는 다른 의미에서 살아남은 케이스입니다. 2010년대 무리한 M&A(인수합병)로 100개 넘는 브랜드를 끌어안으며 부채 비율이 급등했고, 한국 내수 침체와 중국 시장 둔화까지 겹치며 심각한 위기를 맞았습니다. 캐시카우였던 티니위니와 모던하우스를 매각하며 부채 비율을 198%까지 줄이는 고통스러운 선택을 했습니다. 그리고 '선택과 집중' 전략으로 뉴발란스와 스파오, 애슐리 퀸즈 세 브랜드에 역량을 집중했습니다. 제가 직접 스파오 매장에 들어가봤는데, 한국인 체형에 맞게 설계된 핏과 다양한 캐릭터 콜라보 상품들이 확실히 10~20대 눈높이를 잘 잡고 있다는 느낌을 받았습니다. 스파오는 지난해 매출 6,000억 원을 기록했고, NC백화점·뉴코아아울렛·킴스클럽 등 자체 유통망에 자사 브랜드를 직접 입점시키는 수직 계열화 구조가 이랜드의 독특한 강점이 됐습니다.
자주 묻는 질문
Q. 다이소 화장품이 저렴한데 품질은 괜찮은 건가요?
A. 다이소 화장품은 마케팅 비용을 대폭 줄이고 용량과 성분을 균일가에 맞게 조정한 제품입니다. 대기업들이 다이소 전용 라인을 따로 만들어 입점하는 구조이기 때문에, 브랜드 기술력 자체가 낮은 것은 아닙니다. 다만 일반 라인 대비 용량이 적거나 성분 구성이 단순화된 경우가 많아, 기초 기능에 집중한 제품군에서 가성비가 잘 맞는 편입니다.
Q. 아트박스가 다이소랑 뭐가 다른 건가요?
A. 다이소가 '가격'으로 승부한다면, 아트박스는 '취향과 경험'으로 승부합니다. 아트박스는 아이돌 앨범, 피규어, 캐릭터 굿즈처럼 Z세대의 개성 표현 욕구를 자극하는 상품에 집중하며, 매장을 구경하는 재미 자체를 핵심 가치로 내세웁니다. 가격보다는 "내 취향을 발견하는 공간"이라는 포지셔닝이 두 브랜드를 명확히 구분합니다.
Q. 이케아 매출이 줄고 있다는데 앞으로도 계속 어려울까요?
A. 이케아가 힘든 이유는 가격 경쟁력 약화와 온라인 플랫폼의 부상이라는 구조적 문제입니다. 다만 이케아도 AI 인테리어 서비스인 '이케아 크리에이티브' 도입과 도심형 소형 매장 출점 등으로 변화를 모색하고 있습니다. 온라인 콘텐츠로 고객을 설득하고 오프라인 매장에서 구매를 확정하는 방식으로 전략을 전환할 수 있다면, 반등 가능성이 없지는 않다고 봅니다.
Q. 탑텐이 1조 매출을 달성하면 유니클로를 이길 수 있나요?
A. 매출 규모만 보면 탑텐이 빠르게 추격하고 있는 것은 사실입니다. 그러나 유니클로는 타쿠미 팀을 통한 품질 관리 시스템과 글로벌 디자이너 협업 역량에서 여전히 탑텐이 단기간에 따라잡기 어려운 격차가 있습니다. 무신사 스탠다드까지 가세하면서 경쟁은 더 치열해질 전망이라, 탑텐이 품질에 대한 소비자 신뢰를 얼마나 빠르게 쌓느냐가 관건으로 보입니다.
결론
이 브랜드들을 쭉 훑어보면서 제가 느낀 건 하나입니다. 살아남는 브랜드에는 공통점이 있습니다. 무조건 몸집을 키우기보다 자신이 진짜 잘할 수 있는 것 하나에 집중했다는 것입니다. 다이소는 균일가 구조, 아트박스는 취향 경험, 이랜드는 수직 계열화, 유니클로는 기본 품질 — 각자 다른 무기지만 모두 '선택과 집중'이라는 같은 원리에서 나왔습니다.
이케아의 흔들림은 저에게 가장 인상 깊었습니다. 한때 업계를 재편했던 혁신이 10년 만에 경쟁 우위를 잃을 수 있다는 것, 데이터 기반의 현장 관리와 기민한 트렌드 대응 없이는 과거의 명성이 오히려 변화를 늦추는 짐이 될 수 있다는 것을 보여줬습니다. 급변하는 유통 시장을 지켜보며 제 일상에서도 타성에 안주하지 않겠다는 다짐을 다시 한번 하게 됩니다.