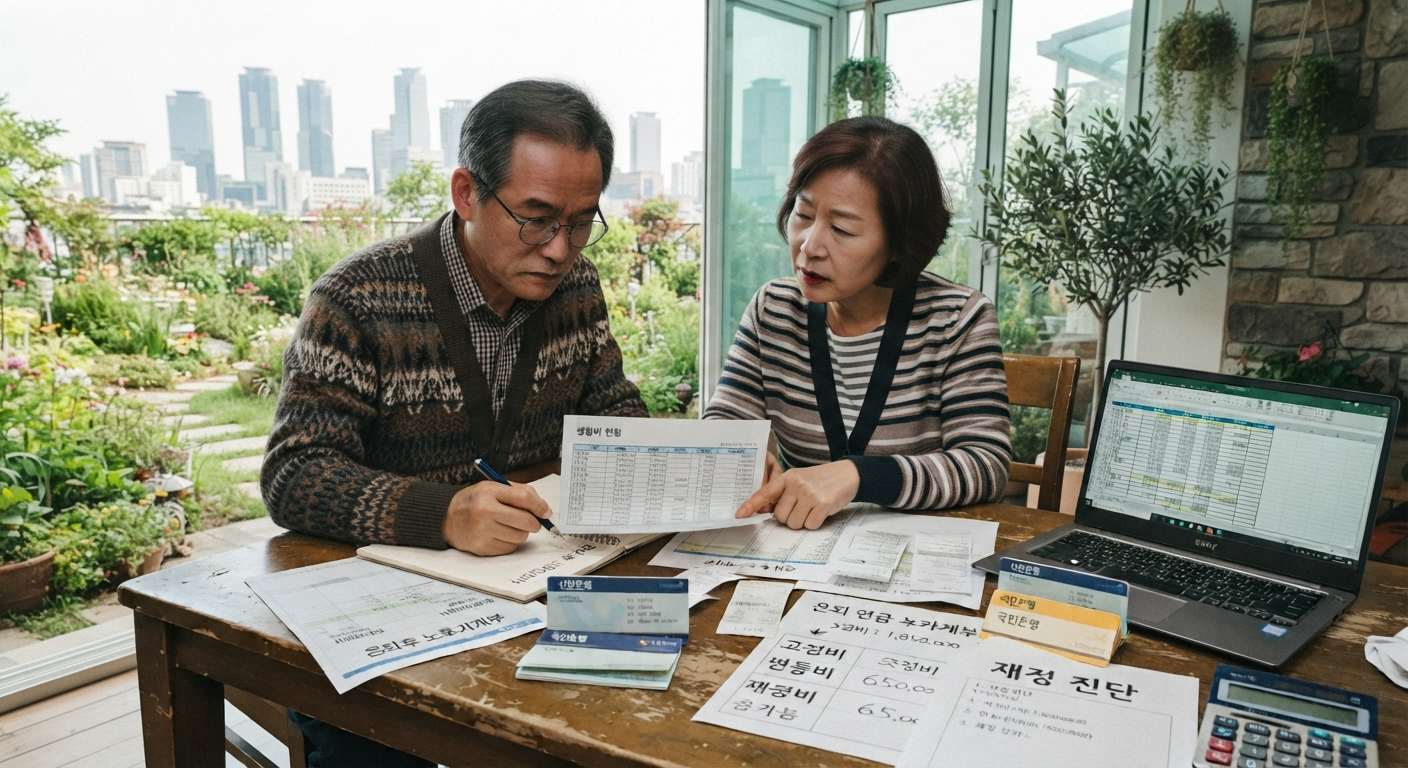
5억짜리 집을 갖고 있으면 노후가 안심일까요? 저는 그 질문에 '아니오'라고 답하게 된 순간이 있었습니다. 지난 주말 부부가 나란히 앉아 종이 한 장에 은퇴 후 수입과 지출을 적어 내려가다가, 예상보다 훨씬 빠르게 적자 숫자가 나왔습니다. 집값이 아니라 매달 통장을 채워주는 현금흐름이 노후를 가른다는 걸, 그날 처음으로 숫자로 실감했습니다.
중산층의 현실 — 소득 기준과 생활 기준은 다릅니다
월급이 들어올 때는 자신이 중산층인지 아닌지 그다지 의심하지 않습니다. 저도 그랬습니다. 세후 650만 원이 꼬박꼬박 들어오고 해외여행도 한 번씩 다녀오다 보면, '이 정도면 괜찮지 않나'라는 생각이 자연스럽게 자리를 잡습니다.
그런데 NH투자증권 연구소가 2025년 가계 금융 복지 조사 자료를 분석한 결과는 꽤 냉정했습니다(출처: NH투자증권 연구소). 소득 기준으로만 따지면 중산층 비율은 52.9%이지만, 소득·소비·저축·순자산·부채·노후 준비 6가지 항목을 동시에 충족하는 '진짜 중산층'은 고작 8%에 불과합니다.
여기서 '진짜 중산층'이란 현재의 생활 수준만이 아니라 미래에도 그 수준을 유지할 수 있는 구조적 기반을 갖춘 가구를 의미합니다. 쉽게 말해 소득과 소비 측면에서 지금 당장은 중산층처럼 살더라도, 노후 준비나 순자산 구조가 흔들리면 통계상 진짜 중산층에서 제외된다는 뜻입니다.
연구소가 제시한 중산층 중간값을 보면 연 소득 7,572만 원(월 631만 원), 순자산 4억 1,705만 원, 금융자산 1억 1,230만 원입니다. 이 수치가 합격선은 아니지만, 이 숫자들이 낯설게 느껴진다면 한 번쯤 구조를 점검해볼 필요가 있습니다. 솔직히 처음 이 수치를 접했을 때, 제 상황과 얼마나 차이가 나는지 계산해보고 싶어서 손이 먼저 움직였습니다.
- 중산층 판별 현재 기준: 중간 소득 범위 해당 여부, 일정 수준의 소비 생활, 소득의 10% 이상 저축 가능 여부
- 중산층 판별 미래 기준: 순자산이 중간 범위인지, 부채 상환 부담이 크지 않은지, 노후 준비를 보통 이상으로 인식하는지
- 진짜 중산층: 위 6개 항목 중 현재 기준 3가지 모두 + 미래 기준 2가지 이상 충족한 가구
현금흐름 분석 — 집값보다 먼저 봐야 할 숫자
제가 직접 계산해봤더니 숫자가 예상보다 빨리 불편해졌습니다. 시세 5억 원짜리 자가를 보유하고 금융자산 1억 5천만 원, 은퇴 후 연금을 포함한 월 순수입은 230만 원. 생활비를 현재 450만 원에서 320만 원으로 줄여도 매달 90만 원이 부족합니다.
이 90만 원이 1년이면 1,080만 원, 10년이면 1억 800만 원, 20년이면 2억 1,600만 원입니다. 물가 상승이나 의료비 증가는 아예 빠진 단순 계산인데도 이미 금융자산 1억 5천만 원은 약 14년 만에 소진됩니다. 이 시점을 흔히 '자산 고갈 시점(Asset Depletion Point)'이라고 부릅니다. 여기서 자산 고갈 시점이란 은퇴 후 매달 부족한 생활비를 금융자산으로 충당하다가 그 자산이 완전히 바닥나는 시점을 말합니다.
반면 총자산이 훨씬 적은 다른 사례도 있습니다. 빌라 3억 5천만 원에 금융자산 7천만 원, 월수입 300만 원에 생활비 270만 원이면 매달 30만 원 흑자입니다. 자산이 두 배 이상 많은 쪽이 매달 90만 원 적자이고, 자산이 절반도 안 되는 쪽이 흑자인 상황입니다. 이걸 보고 나서 저는 집값이나 총자산보다 매달의 현금흐름(Cash Flow)이 노후 안정성에 더 직접적인 영향을 준다는 걸 다시 한번 확인했습니다. 여기서 현금흐름이란 일정 기간 동안 실제로 들어오고 나가는 돈의 움직임을 말하며, 자산 규모와는 별개로 매달의 생활 지속 가능성을 결정합니다.
더 충격적인 건 연령대별 중산층 비율 변화입니다. 진짜 중산층 비율은 50대가 31.2%로 가장 높지만, 60대에서 25.3%, 70대에서는 10.5%로 급격히 떨어집니다(출처: 통계청 가계금융복지조사). 주된 원인은 소득 단절, 즉 월급이 사라진 뒤 현금흐름 구조가 무너지기 때문입니다. 이미 은퇴한 가구의 55.6%가 생활비 부족을 겪고 있다는 수치는 남의 이야기가 아닙니다.
재정진단 — 종이 한 장으로 시작하는 노후 점검 4단계
지난 주말 저와 배우자가 실제로 해본 방법입니다. 거창한 엑셀 파일이 필요 없었습니다. A4 한 장이면 충분했고, 오히려 숫자를 손으로 직접 적으니 현실감이 더 생겼습니다.
1단계는 은퇴 후 매달 확정적으로 들어오는 순수입을 적는 것입니다. 국민연금 개시 시점과 예상 수령액, 퇴직연금이나 개인연금이 있다면 그 금액과 수령 기간도 함께 적습니다. 여기서 국민연금 개시 시점이란 수급 자격이 생기는 나이를 말하며, 조기 수령 시 감액, 연기 수령 시 증액이 적용되므로 시점 선택이 중요합니다.
2단계는 은퇴 후 예상 월 지출입니다. 식비와 관리비 같은 기본 생활비 외에도 건강보험료, 자동차 유지비, 통신비, 각종 보험료, 재산세처럼 연간 단위로 나가는 고정비를 월 단위로 환산해서 더합니다. 제가 직접 해봤더니 이 항목들을 전부 더하면 처음 어림잡은 금액보다 훨씬 많이 나왔습니다.
3단계는 1단계 수입에서 2단계 지출을 빼서 월 흑자인지 적자인지 확인하는 것입니다. 적자라면 그 금액이 얼마인지 연간으로 환산해 둡니다.
4단계는 비상금과 주택을 제외한 사용 가능한 금융자산을 연간 적자 금액으로 나눠보는 것입니다. 이 숫자가 바로 현재 구조를 바꾸지 않으면 몇 년 버틸 수 있는지를 보여주는 노후 지속 가능 연수입니다. 50대라면 이 숫자를 보고 지금 당장 고정비를 줄이거나, 은퇴 시기를 조정하거나, 주택연금을 검토할 수 있는 시간이 아직 충분합니다. 여기서 주택연금이란 보유 주택을 담보로 매달 일정 금액을 연금처럼 수령하는 제도로, 집에 거주하면서도 생활비를 확보할 수 있다는 점에서 현금흐름 개선에 실질적인 도움이 됩니다.
자주 묻는 질문
Q. 5억짜리 집이 있으면 노후가 안정적이지 않나요?
A. 집은 매달 생활비를 자동으로 만들어주지 않습니다. 실제로 시세 5억 원 자가를 보유한 부부도 은퇴 후 월 90만 원 적자가 발생하는 사례가 있습니다. 집값이 아니라 매달 통장에 실제로 들어오는 현금흐름이 노후 안정성을 결정합니다. 집을 생활비로 활용하고 싶다면 주택연금 같은 구체적인 전환 방법을 미리 검토해두는 게 현실적입니다.
Q. 진짜 중산층 기준을 충족하지 못하면 노후가 실패한 건가요?
A. 그렇지 않습니다. 연구소가 제시한 중간값은 합격선이 아니라 참고 기준입니다. 중요한 것은 내 수입과 지출의 균형이 은퇴 후에도 유지되는지 여부입니다. 자산이 적더라도 매달 흑자 구조를 만들어두면 충분히 안정적인 노후가 가능합니다.
Q. 50대에 노후 준비를 시작하면 너무 늦은 건 아닌가요?
A. 50대는 오히려 구조를 바꿀 시간이 가장 충분한 시기입니다. 은퇴 전 5년은 고정비를 줄이고, 대출을 정리하고, 연금 개시 시점을 조정할 수 있는 골든타임입니다. 지금 월 지출 항목을 하나씩 뜯어보는 것만으로도 은퇴 후 현금흐름 구조가 달라집니다.
Q. 국민연금만으로 생활비를 감당할 수 있을까요?
A. 대부분의 경우 국민연금만으로 생활비 전체를 충당하기는 어렵습니다. 은퇴 후 월수입이 연금 포함 230만 원 수준인 경우, 생활비를 320만 원으로 낮춰도 90만 원이 매달 부족합니다. 국민연금 외에 퇴직연금, 개인연금, 금융자산 인출 계획을 함께 세워두는 것이 현실적인 대비입니다.
결론
주말에 종이 한 장을 꺼내 숫자를 적어 내려가던 그 시간이, 저에게는 꽤 긴 시간처럼 느껴졌습니다. 막연하게 불안하던 것과 달리, 숫자로 보고 나니 오히려 마음이 정리됐습니다. 어디서 구멍이 나는지, 몇 년 안에 대책이 필요한지가 눈에 들어오니까요.
5억짜리 집은 지붕 역할만 할 뿐, 매일 식탁의 밥줄까지 책임져 주지는 않습니다. 은퇴 후 월수입과 월 생활비, 이 두 숫자의 차이가 집값보다 먼저 봐야 할 노후의 현실입니다. 지금 당장 배우자와 함께 종이 한 장을 꺼내 월수입과 월 지출을 적어보시길 권합니다. 그 단순한 계산이 앞으로 10년의 방향을 바꿔줄 수 있습니다.