저도 처음엔 STO를 그냥 크립토의 사촌쯤으로 봤습니다. 그런데 자본시장법 개정안이 통과되고, 2027년 2월 본격 시행을 앞둔 지금 다시 들여다보니 이건 결이 완전히 다른 이야기더군요. 투기적 코인 시장과는 별개로, 국채·부동산 채권·MMF 같은 실제 현금 흐름이 있는 자산들이 블록체인 위로 올라오는 흐름, 그 무게감이 다릅니다.
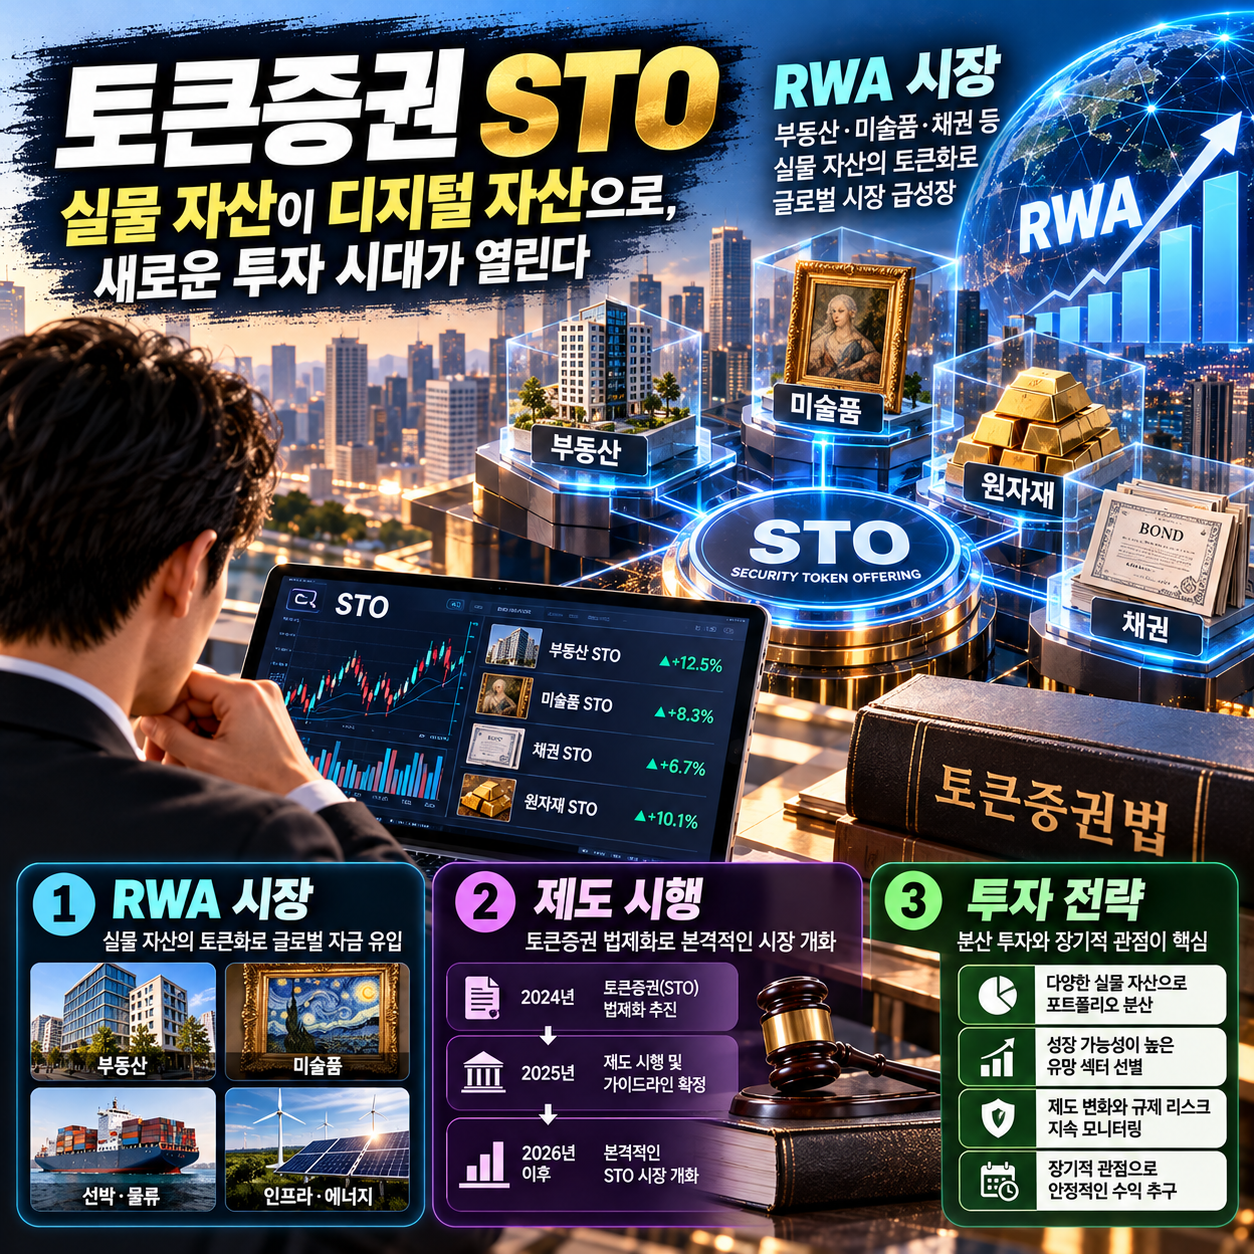
RWA 시장의 실체 — 토큰화가 바꾸는 것들
실물자산 토큰화(RWA)라는 말이 낯설게 들릴 수 있는데, 여기서 RWA란 부동산·채권·금(Gold)처럼 실제로 존재하는 자산을 블록체인 토큰 형태로 발행해 거래 가능하게 만드는 것을 의미합니다. 주식이나 채권 같은 종이 증서를 디지털 장부 위에 그대로 올려놓는 셈입니다.
제가 이 개념을 처음 공부할 때 가장 헷갈렸던 부분이 바로 "토큰화 = 조각투자"라는 등식이었습니다. 실제로는 다릅니다. 토큰화는 형식, 즉 그릇입니다. 주식, 펀드, 채권처럼 내용물이 다양해도 그 그릇을 블록체인 위에 올릴 수 있다는 개념이고, 조각투자는 그 중 하나의 활용 방식일 뿐입니다. 이 차이를 이해하고 나서야 왜 금융사들이 이렇게 열을 올리는지 납득이 됐습니다.
특히 정형증권 — 쉽게 말해 주식이나 채권처럼 법적 형식이 이미 정해진 증권 — 의 토큰화가 이번 개정으로 허용된 게 핵심입니다. 그전까지는 부동산 조각투자처럼 비정형 자산 중심이었다면, 이제는 규모 자체가 다른 시장이 열린 겁니다. 글로벌 RWA 시장에서도 미국 국채 토큰화가 중심축을 잡고 있는 건 우연이 아닙니다.
블랙록이 토큰화 머니마켓펀드인 BUIDL을 출시하면서 이를 온체인(on-chain)으로, 즉 블록체인 네트워크 상에서 직접 결제·환매할 수 있는 구조를 만든 사례는 제가 직접 찾아보고 꽤 오래 들여다봤습니다. 여기서 시큐리타이즈(Securitize)라는 기업이 이 BUIDL의 토큰화 인프라를 담당했고, 부동산 채권 토큰화 영역에선 피규어(Figure)가 꼽힙니다. 믿을 수 있는 기관과 연계된 실체 있는 기업이 어디인지를 따지는 게 투자 판단의 출발점이라고 봅니다(출처: BlackRock BUIDL 공식 페이지).
토큰화된 금(Gold) 상품도 비슷한 맥락에서 볼 수 있습니다. 주말이나 장외 시간대에 시장 위기가 터졌을 때 헤지펀드 매니저들이 포트폴리오를 조정할 수 없어 애를 먹는 장면을 생각해보면, 24시간 거래되는 토큰화 금이 왜 매력적인지 바로 와닿습니다. 다만 발행사 리스크는 별개입니다. 토큰이 실제 금과 1:1로 연결돼 있는지, 발행사가 건전한지를 반드시 확인해야 한다는 점은 제가 실제로 관련 상품을 검토하면서 느낀 부분입니다.
- RWA: 실물자산을 블록체인 토큰으로 발행해 거래 가능하게 만드는 구조
- 정형증권 토큰화: 주식·채권 등 법적 형식이 있는 증권을 블록체인 위에 올리는 것으로 이번 개정의 핵심
- 24시간 즉시 결제·환매: 기존 T+2일 정산 대비 자본 효율성이 극대화되는 핵심 장점
- 발행사 리스크: 토큰화 금·주식 등 상품 검토 시 반드시 확인해야 할 항목
제도 시행과 투자 전략 — 단계를 읽어야 돈이 보입니다
금융위원회의 토큰증권 로드맵은 3단계로 구성돼 있습니다. 솔직히 처음 이 구조를 봤을 때 "그냥 빠르게 다 열어주면 안 되나"라는 생각이 들었는데, 들여다볼수록 단계적 접근이 맞다는 쪽으로 생각이 바뀌었습니다.
2027년 2월 시행 초기인 1단계에서는 기관 투자자 대상의 사모채권과 사모 MMF가 중심입니다. 여기서 사모(私募)란 소수의 기관 또는 적격 투자자에게만 비공개로 모집하는 방식을 의미합니다. 개인 투자자는 주로 공모 기반 조각투자 상품을 통해 참여할 수 있는 구조입니다. 기대했던 것보다 문은 좁습니다.
가장 큰 체감 변화는 3단계에서 나올 것으로 보입니다. 스테이블코인과 예금 토큰을 활용한 결제 인프라가 완성돼야 진짜 의미의 24시간 온체인 거래 생태계가 작동합니다. 스테이블코인이란 달러나 원화 같은 법정 화폐와 1:1로 가치가 연동된 토큰을 말하는데, 이게 결제 수단으로 붙어야 토큰증권 거래가 실시간으로 완결되는 구조가 됩니다. 아직 그 인프라까지는 시간이 필요합니다(출처: 금융위원회 공식 홈페이지).
제가 직접 관련 뉴스를 추적해보니, 법 시행 전부터 MOU 체결이나 PoC(개념 검증, Proof of Concept) 관련 발표들이 쏟아지고 있습니다. PoC란 실제 서비스 전에 기술적 구현 가능성을 테스트하는 단계를 뜻하는데, 이게 곧 수익으로 연결되는 건 아닙니다. 단기 테마 뉴스에 주가가 들썩이는 패턴은 제가 과거 핀테크 규제 변화 때도 여러 번 봤습니다. 실적이 실제 재무제표에 찍히기 시작하는 시점과 믿을 수 있는 기관과의 연계 여부를 기준으로 기업을 선별하는 편이 훨씬 낫다고 생각합니다.
자산의 파편화(Fractionalization)라는 개념도 여기서 중요합니다. 이는 하나의 큰 자산을 잘게 나눠 소액 투자자도 편입할 수 있게 만드는 것으로, 기존엔 기관이나 거대 자본가만 접근 가능했던 상업용 부동산이나 인프라 자산의 문을 여는 방식입니다. 제 경험상 이 개념이 중장기적으로 개인 투자자의 자산 배분 방식 자체를 바꿀 가능성이 있습니다. 다만 "가능성이 있다"는 말은, 아직 현실이 아니라는 뜻이기도 합니다.
자주 묻는 질문
Q. 토큰증권(STO)이랑 그냥 코인 투자랑 뭐가 다른가요?
A. 코인은 발행 주체나 기초자산이 없는 경우가 많지만, 토큰증권은 실제 주식·채권·부동산 같은 기초자산이 있고 자본시장법의 규제를 받습니다. 투기적 크립토 시장과 달리 제도권 금융 안에서 작동하는 구조라는 점이 결정적 차이입니다. 다만 이 역시 기초자산의 건전성과 발행사 리스크는 반드시 따져봐야 한다는 점은 같습니다.
Q. 2027년 2월 시행되면 개인도 바로 투자할 수 있나요?
A. 초기 1단계에서는 주로 기관 대상의 사모채권·사모 MMF 중심이라 개인이 직접 참여할 수 있는 범위는 공모 기반 조각투자 상품 정도입니다. 스테이블코인 결제 인프라가 구축되는 3단계까지는 일정 시간이 더 필요하다고 보는 시각이 많습니다. 제 판단으로도 "시행=전면 개방"이라는 기대는 조금 낮춰두는 게 현실적입니다.
Q. STO 관련 기업에 투자하려면 어떤 기준으로 봐야 하나요?
A. MOU나 PoC 발표는 단기 주가를 자극할 수 있지만, 실제 수익과는 거리가 있습니다. 블랙록의 BUIDL을 담당한 시큐리타이즈처럼 이미 실적이 찍히기 시작했거나, 공신력 있는 금융기관과 실질적으로 연계된 기업을 중심으로 보는 편이 낫습니다. 테마성 뉴스보다 재무제표를 먼저 확인하는 습관이 중요합니다.
Q. 토큰화된 금(Gold) 상품은 실제 금이랑 같은 건가요?
A. 토큰화 금은 실물 금과 1:1로 연동되도록 설계되지만, 그 연동이 실제로 보장되는지는 발행사에 따라 다릅니다. 24시간 거래라는 장점은 분명하지만, 발행사가 부실하면 그 연동이 깨질 수 있습니다. 상품 선택 전에 발행사의 준비금 보관 방식과 감사 여부를 반드시 확인하는 것을 권합니다.
결론
STO와 RWA 시장이 "곧 터진다"는 말은 몇 년 전부터 있었습니다. 그런데 이번엔 자본시장법 개정이라는 실제 제도적 기반이 생겼다는 점에서 제가 직접 느끼는 무게감이 다릅니다. 기술이 먼저 만들어지고 제도가 따라오던 패턴에서, 이제 제도가 먼저 깔리고 그 위에 시장이 올라타는 구조로 바뀌고 있습니다.
다만 제 경험상 제도 시행 초기는 항상 기대와 현실 사이의 간극이 존재했습니다. 1단계의 좁은 문을 직시하면서, 실질적인 결제 인프라와 기관 중심의 생태계가 어느 속도로 완성되는지를 차분히 지켜보는 것이 현실적인 접근이라고 생각합니다. 단기 테마보다는 중장기 구조 변화에 베팅하는 자세로 이 시장을 따라가 보려 합니다.