안녕하세요! 최근 훌쩍 뛴 금리와 팍팍한 생활비 때문에 한숨 쉬는 2030 세대 분들이 정말 많으시죠. 오늘은 무거운 이자 부담을 조금이라도 덜어내고, 소중한 우리 집을 지켜낼 수 있는 현실적인 주거안정플랜을 소개해드리려고 해요. 정부 지원 대출과 스마트한 대환 인프라를 잘 활용하면 매달 훅훅 빠져나가는 이자를 방어할 수 있답니다. ✨
가파른 금리 인상기에 대출을 최대한 끌어모아 집을 마련하셨던 분들이라면 지금 당장의 현금 흐름 관리가 가장 중요해요. 막연한 걱정보다는 현재 상황을 냉정하게 진단하고 공공 기관에서 제공하는 안전망을 적극적으로 이용해야 할 때입니다. 매달 나가는 고정 지출을 줄이는 것이 험난한 시기를 버티는 최고의 재테크랍니다. 💡
1. 내 대출 상태와 현금흐름 객관적으로 진단하기 🔍
해결책을 찾기 전 가장 먼저 해야 할 일은 현재 나의 부채 상태를 정확하게 파악하는 거예요. 매달 들어오는 고정 수입에서 대출 원금과 이자가 차지하는 비율을 계산해보는 것이 첫걸음이랍니다. 전문가들은 이 비율이 감당하기 힘들 정도로 높다면 적극적인 부채 구조조정이 필수라고 조언하고 있어요.
금융감독원에서 운영하는 금융소비자정보포털 파인 등의 공식 채널을 활용하면 내 흩어진 대출 정보를 한눈에 모아볼 수 있어요. 여기서 변동금리와 고정금리 상품의 비중이 얼마나 되는지, 만기가 다가오는 대출은 없는지 꼼꼼하게 따져보시는 것을 강력하게 추천드려요. 객관적인 지표를 알아야 올바른 계획을 세울 수 있거든요.
💡 총부채원리금상환비율인 DSR 체크는 필수!
연 소득 대비 매년 갚아야 하는 원금과 이자의 비율을 의미해요. 이 수치를 정확히 알고 있어야 나에게 맞는 정부 지원 상품의 자격 요건을 막힘없이 확인할 수 있답니다. 📌
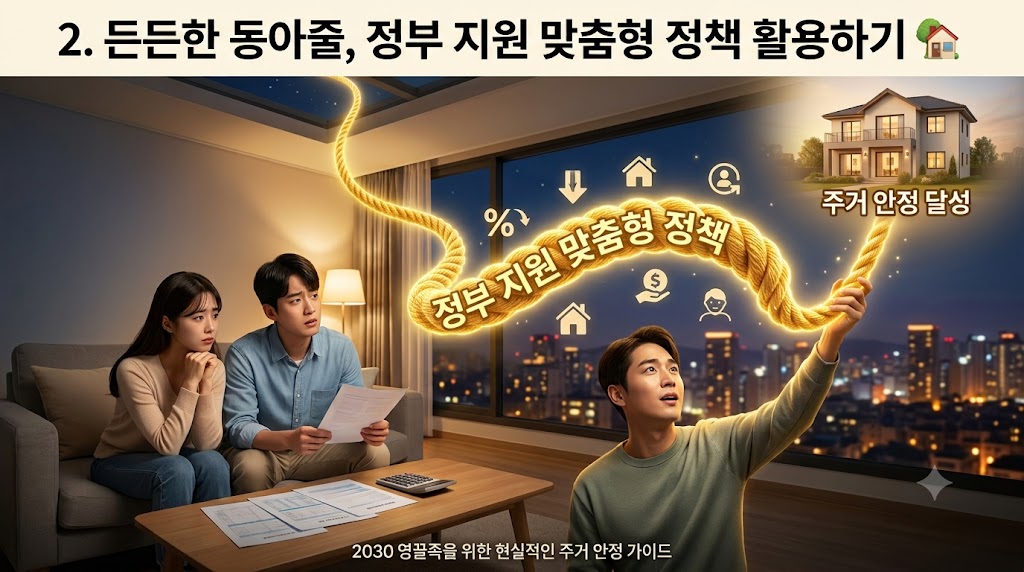
2. 든든한 동아줄, 정부 지원 맞춤형 정책 활용하기 🏡
금리 부담을 근본적으로 줄이는 가장 확실한 방법은 주택도시기금 등에서 운영하는 공공 정책 상품으로 갈아타는 거예요. 대표적으로 출산 가구를 우대해주는 신생아 특례대출이나 청년층을 위한 맞춤형 주택담보대출 상품들이 꾸준히 개편되어 지원되고 있답니다. 요건만 충족한다면 일반 은행보다 훨씬 유리한 조건으로 혜택을 누릴 수 있어요.
특히 이런 정책 상품들은 시중 은행보다 훨씬 낮은 금리를 고정적으로 제공하는 경우가 많아서 장기적인 이자 방어에 아주 훌륭합니다. 주택도시기금 공식 홈페이지에 접속하셔서 본인의 나이나 소득 수준, 자산 기준에 딱 맞는 지원 제도가 있는지 오늘 바로 검색해보세요.
- 주택도시기금 청년 맞춤형 전월세 및 구입 대출 지원 조건 확인하기
- 신생아 특례 주택담보대출 최신 소득 및 자산 요건 꼼꼼히 체크하기
- 한국주택금융공사 보금자리론 및 대환 특례 상품 자격 실시간 조회하기
3. 스마트폰으로 간편하게! 비대면 대환대출 인프라 📱
안타깝게도 공공 정책 상품의 엄격한 자격 요건에 맞지 않으신다면, 금융위원회에서 주도하는 비대면 대환대출 인프라를 적극 활용해보시는 것도 아주 좋은 대안이에요. 이제는 굳이 아까운 연차를 내고 은행 영업점에 찾아갈 필요 없이 스마트폰 앱 하나로 여러 은행의 대출 금리를 한 번에 싹 비교할 수 있답니다.
토스, 카카오페이, 네이버페이 같은 대중적인 핀테크 앱이나 각 시중 은행의 뱅킹 앱에서 대출 이동 서비스를 아주 쉽게 찾아보실 수 있어요. 내 조건에서 가장 유리한 금리를 제시하는 은행으로 손쉽게 갈아탈 수 있으니 다가오는 주말에 꼭 한 번 시간을 내어 비교해보시길 권해드려요. 🍯
- ✓ 기존 대출을 갈아탈 때 발생하는 중도상환수수료 꼼꼼하게 계산해보기
- ✓ 새로운 대출 은행의 우대금리 조건(급여이체, 신용카드 사용 등) 확인하기
- ✓ 현재 시장 상황에서 변동금리보다 고정금리로 전환하는 것이 유리한지 따져보기
4. 장기적인 시각으로 주거 안정 계획 세우기 🌱
대환대출과 정책 상품으로 급한 불을 껐다면, 이제는 장기적인 관점에서 절대 흔들리지 않는 튼튼한 현금흐름을 만들어야 할 타이밍이에요. 무리한 추가 투자나 불필요하게 빚을 더 늘리는 행동은 절대 피하시고, 매달 일정한 비상금을 모아두는 방어적인 태도가 그 어느 때보다 필요한 시기랍니다.
가계부 어플을 활용해서 불필요한 일상 소비를 줄이고, 그 절약한 돈으로 대출 원금을 조금씩이라도 갚아나가는 재미를 붙여보시는 것도 무척 좋아요. 원금이 조금씩 줄어들면 자연스럽게 다음 달에 내야 할 이자 부담도 줄어드는 건강한 선순환이 생기기 때문이죠.
결국 진정한 주거 안정은 내가 감당할 수 있는 수준의 빚을 유지하며 평범한 일상을 지켜내는 것에서 시작되니까요. 오늘 꼼꼼하게 소개해드린 주택도시기금과 금융위원회의 다양한 금융 인프라를 적극적으로 활용하셔서 마음 편안하고 따뜻한 보금자리를 가꾸어가시길 진심으로 응원합니다! ✨
Q. 기존 대출을 갈아타기 위해 금리를 여러 번 조회하면 신용점수가 떨어지나요?
A. 아닙니다! 단순히 여러 은행의 대환대출 금리를 비교하고 가조회하는 것만으로는 신용점수에 전혀 부정적인 영향을 미치지 않으니 안심하고 여러 곳을 비교해보셔도 괜찮습니다. (출처: 금융위원회 대환대출 안내)
Q. 정부 지원 대출의 정확한 자격 조건은 어디서 확인하는 것이 가장 좋나요?
A. 인터넷에 떠도는 정보보다는 주택도시기금 공식 포털사이트나 한국주택금융공사 홈페이지를 직접 방문하시는 것이 좋습니다. 매번 실시간으로 업데이트되는 정책 자격 요건을 확인하셔야 불이익이 없습니다.